
Iain Davis
iaindavis.substack.com
Nella prima parte abbiamo chiarito che il "denaro" non è altro che un mezzo di scambio. Se cooperassimo in numero sufficiente, potremmo creare un'economia basata su un sistema monetario interamente volontario. Non avremmo bisogno di banche per controllare le nostre transazioni di scambio e la moderna Distributed Ledger Technology (DLT) ha reso lo scambio volontario su scala globale del tutto fattibile.
Abbiamo contrapposto la vera natura del "denaro" alle valute digitali proposte dalle banche centrali. La CBDC è in fase di attuazione in tutto il mondo grazie ad un partenariato pubblico-privato globale. Quello che noi chiamiamo denaro è, in realtà, una moneta fiat creata dal nulla dalle banche centrali e commerciali. Tuttavia, la CBDC non ha nulla a che vedere con il "denaro" come lo intendiamo attualmente.
Prima della pseudopandemia, la moneta fiat circolava in un circuito monetario diviso. Solo le banche commerciali potevano accedere ad un tipo di denaro chiamato "riserve della banca centrale" o "base monetaria." Alla fine del 2019, l'istituzione finanziaria globale BlackRock aveva presentato un piano monetario che auspicava un "passaggio diretto" per "portare il denaro della banca centrale direttamente nelle mani di chi spende nel settore pubblico e privato."
Abbiamo discusso di come l'idea di mettere il "denaro della banca centrale" direttamente nelle mani degli "spenditori del settore privato" sia proprio ciò che dovrebbe fare il nuovo Sistema Monetario e Finanziario Internazionale (IMFS) basato sulla CBDC. Ma la CBDC farà molto di più per la classe parassitaria globale che non limitarsi a rinnovare il fallimentare IMFS basato sul "debito."
Se verrà adottata universalmente, la CBDC permetterà ai banchieri di avere il controllo completo sulla nostra vita quotidiana. La rete di sorveglianza sarà onnipresente e ogni aspetto della nostra vita sarà ingegnerizzato.
La CBDC è il fine partita e, in questo articolo, esploreremo come si svolgerà la partita.
Se lo permetteremo.
L'impero dellle CBDC interoperabili
Contrariamente a quanto ci viene raccontato, le banche centrali sono società private. Queste società private gestiscono un impero monetario e finanziario globale, supervisionato e coordinato dalla Banca dei Regolamenti Internazionali (BRI).
La BRI non è sotto la giurisdizione di Stati nazionali né di organizzazioni intergovernative. È esente da qualsiasi "legge" ed è probabilmente sovrana sull'intero pianeta. Con il declino dell'attuale base di potere del suo sistema monetario, la BRI sta introducendo la CBDC per proteggere e rafforzare la propria autorità.
Sebbene sia emerso un modello di "piattaforma" CBDC "molto probabile," non esiste ancora una specifica tecnica concordata per la CBDC. Ma, per le ragioni che abbiamo discusso in precedenza, è sicuro che neanche uno dei modelli nazionali sarà basato su una DLT senza permessi - blockchain o altro - e tutti saranno "interoperabili."
Nel 2021 la BRI aveva pubblicato il suo rapporto Central bank digital currencies for cross-border payments. La BRI aveva definito l'"interoperabilità" come:
La compatibilità tecnica o giuridica che consente ad un sistema o ad un meccanismo di essere utilizzato insieme ad altri sistemi o meccanismi. L'interoperabilità consente ai partecipanti a sistemi diversi di effettuare, compensare e regolare pagamenti o transazioni finanziarie tra sistemi diversi.
Il sistema monetario globale della BRI basato sul debito è "esaurito" e la CBDC è la soluzione escogitata dai banchieri centrali. L'impero tecnocratico che intendono creare è globale. Di conseguenza, tutte le CBDC nazionali saranno "interoperabili." Le presunte tensioni geopolitiche sono irrilevanti.
Il CBDC Tracker del think tank della NATO, il Consiglio Atlantico, riporta che, attualmente, 114 Paesi, che rappresentano il 95% del PIL mondiale, stanno attivamente sviluppando la loro CBDC. Di queste, 11 sono già stati lanciate.
Proprio come la pseudopandemia aveva dato il via al processo che portava il "denaro della banca centrale" direttamente nelle mani dei privati, così, secondo il Consiglio Atlantico, la risposta sanzionatoria alla guerra in Ucraina ha dato ulteriore impulso allo sviluppo delle CBDC:
Le sanzioni finanziarie contro la Russia hanno portato vari Paesi a prendere in considerazione sistemi di pagamento che evitano il dollaro. Attualmente, sono in corso 9 test CBDC transfrontalieri all'ingrosso e 7 progetti transfrontalieri al dettaglio, quasi il doppio rispetto al 2021.
Il fatto che ciò dimostri il coordinamento globale di un progetto per una CBDC mondiale, e che siano stati istituiti i poli di innovazione della BRI per coordinarlo, sembra essere una sorta di segreto. La PBC cinese, ad esempio, è per la BRI un fulgido esempio di CBDC:
. . . il miglioramento dell'efficienza dei pagamenti transfrontalieri è un'altra importante motivazione per il lavoro delle CBDC. . . . Le possibilità di utilizzo transfrontaliero delle CBDC al dettaglio sono esemplificate dagli approcci del progetto CBDC avanzato in Cina.
La People's Bank of China (PBC) ha coordinato lo sviluppo del suo sistema di pagamento transfrontaliero CBDC in collaborazione con la BRI attraverso il progetto m-Bridge CBDC, supervisionato dall'hub di innovazione della BRI a Hong Kong.
La Banca Centrale della Federazione Russa (CBR - Bank of Russia) sarebbe stata sospesa dalla BRI. A quanto pare, sarebbe stata estromessa anche dal sistema di telecomunicazioni SWIFT. Ci è stato detto che si trattava di una "punizione" per l'escalation del governo russo nella guerra in Ucraina. In realtà, è dubbio che la sospensione della BRI sia mai avvenuta e sembra che la sanzione SWIFT sia stata un gesto privo di significato. Lo sviluppo di CBDC interoperabili ha la precedenza su qualsiasi altra cosa.
Tutto ciò che abbiamo a sostegno dell'affermazione della sospensione della BRI è costituito da alcuni rapporti dei media occidentali, che citano fonti anonime della BRI, e da un'ambigua nota a piè di pagina su un paio di documenti della BRI. Nel frattempo, la CBR è attualmente elencata come membro attivo della BRI con pieni diritti di voto e nessuno, né alla BRI né alla CBR, ha rilasciato alcuna dichiarazione ufficiale in merito alla presunta sospensione.
La CBR sta sviluppando una CBDC transfrontaliera utilizzando due dei tre modelli di CBDC m-Bridge della BRI e sta testando il suo "rublo digitale" interoperabile con la PBC. Dato che la PBC è un "partner" della BRI per lo sviluppo dell'm-Bridge, non c'è alcuna possibilità, con o senza sospensione [dalla SWIFT], che il "rublo digitale" non sia interoperabile con il nuovo sistema finanziario globale della BRI.
La Society for Worldwide Interbank Financial Telecommunication (SWIFT) fornisce il sistema di messaggistica interbancaria codificata più diffuso al mondo. Sia le banche centrali che quelle commerciali, così come altre istituzioni finanziarie private, utilizzano la SWIFT per trasmettere in modo sicuro i dati delle transazioni.
Esistono diverse alternative alla SWIFT. Ad esempio, nel 2014 la CBR aveva sviluppato un sistema parallelo per il trasferimento di messaggi finanziari (SPFS) che era entrato in funzione nel 2017. Numerose banche russe utilizzavano già il China International Payments System (CIPS) della PBC molto prima di una presunta censura da parte della SWIFT.
Il CIPS era stato sviluppato dalla PBC in collaborazione con la SWIFT. In seguito alle "sanzioni" alla CBR da parte della SWIFT, la PBC e la CBR avevano iniziato a collaborare seriamente ad un potenziale sostituto della SWIFT basato sul CIPS. Se le storie che ci vengono raccontate sono vere, l'azione della SWIFT sembra essere stata un atto di vuota follia autolesionista.
Nessuna delle varie tecnologie del livello di comunicazione è, di per sé, un sistema finanziario, ma consente alle banche, alle piattaforme di trading, alle stanze di compensazione, ai sistemi di elaborazione dei pagamenti e a tutti gli altri elementi del sistema finanziario globale di comunicare tra loro. Per avere successo, le CBDC dovranno essere interoperabili sia con questi sistemi che tra di loro.
L'interoperabilità dovrà anche estendersi alle valute fiat esistenti e ad altre attività finanziarie, come i titoli garantiti da ipoteca e i fondi negoziati in borsa (ETF). Questi beni, fondi, valute e titoli, ecc. possono essere "tokenizzati." Così come praticamente qualsiasi bene o merce fisica o virtuale.
Hidera, una società di tecnologia a registro condiviso che utilizza la DLT basata sull'hashgraph - un'alternativa alla blockchain - è sostenuta da una serie di ricche società globali. L'azienda spiega il processo di tokenizzazione degli asset (o tokenizzatione):
La tokenizzazione degli asset è il processo con cui un emittente crea token digitali su un libro mastro distribuito o blockchain, che rappresenta beni digitali o fisici. . . . Supponiamo di avere una proprietà del valore di 500.000 dollari a New York, NY. La tokenizzazione degli asset potrebbe convertire la proprietà di questo immobile in 500.000 token, ognuno dei quali rappresenta una piccola percentuale (0,0002%) dell'immobile.… Le possibilità sono infinite, poiché la tokenizzazione consente sia la proprietà frazionata che la prova di proprietà. Dai beni tradizionali come i fondi di capitale di rischio, le obbligazioni, le materie prime e le proprietà immobiliari ai beni esotici come le squadre sportive, i cavalli da corsa, le opere d'arte e le celebrità, le aziende di tutto il mondo utilizzano la tecnologia blockchain per tokenizzare quasi tutto.
La possibilità di scambiare beni tokenizzati a livello internazionale in qualsiasi mercato, utilizzando la CBDC, faciliterà la creazione di un nuovo IMFS basato sulla CBDC. Inoltre, la "tokenizzazione" digitale significa che qualsiasi cosa potrà essere convertita in un'attività finanziaria e quindi negoziata sul nuovo IMFS digitale basato sulla CBDC.
Ad esempio, il Project Genesis della BRI ha tokenizzato i "green bond governativi." La Banca Mondiale spiega cosa sono i "green bond":
Un'obbligazione è una forma di titolo di debito. Un titolo di debito è un contratto legale per somme dovute che può essere acquistato e venduto tra le parti. . . Un green bond è un titolo di debito emesso per raccogliere capitali specificamente a sostegno di progetti legati al clima o all'ambiente.
Utilizzando la funzionalità "smart contract" della CBDC, Project Genesis ha aggiunto contratti smart "mitigation outcome interests" (MOI) ai contratti di acquisto dei green bond. Alla scadenza dell'obbligazione, oltre al pagamento del premio o della cedola dell'obbligazione stessa, l'investitore incassa i crediti di carbonio verificati. I crediti di carbonio sono anch'essi beni negoziabili e possono essere tokenizzati.
Gli asset tokenizzati, scambiati utilizzando le CBDC che le banche centrali creano dal nulla, genereranno permutazioni quasi illimitate per la formazione di nuovi mercati. I profitti conseguenti saliranno alle stelle.
Questa "finanziarizzazione di tutto" allontanerà ulteriormente un sistema finanziario già distante dall'economia reale e produttiva in cui viviamo. Inutile dire che l'"interoperabilità" è una "caratteristica" fondamentale delle CBDC.
Nel dicembre 2020 la BRI aveva pubblicato il suo rapporto Project Helvetia, dove si forniva la prova di fattibilità per il pagamento di liquidazione di "attività tokenizzate" utilizzando le CBDC. La SWIFT aveva successivamente pubblicato i risultati del suo esperimento di modellazione Connecting Digital Islands: CBDCs nell'ottobre 2022.
L'obiettivo dichiarato della SWIFT era quello di collegare le varie CBDC nazionali ai sistemi di pagamento esistenti, ottenendo così una "interoperabilità globale." La SWIFT era lieta di riferire che:
Questi nuovi esperimenti hanno dimostrato con successo una soluzione innovativa in grado di collegare le reti delle CBDC e i sistemi di pagamento esistenti per le transazioni transfrontaliere. L'interconnessione è una soluzione per ottenere l'interoperabilità . . . Questa soluzione può fornire agli operatori di reti CBDC presso le banche centrali una semplice abilitazione e integrazione delle reti CBDC nazionali nei pagamenti transfrontalieri ....
Nel suo comunicato stampa, la SWIFT aveva annunciato che:
La Swift ha dimostrato con successo che le valute digitali delle banche centrali (Central Bank Digital Currencies, CBDC) e gli asset tokenizzati possono muoversi senza soluzione di continuità sull'infrastruttura finanziaria esistente - un'importante pietra miliare che consentirà la loro agevole integrazione nell'ecosistema finanziario internazionale.
Qualunque sarà il design della CBDC adottato dalle banche centrali nazionali, indipendentemente dal sistema di pagamento interbancario a cui accederanno - SWIFT, CIPS o un nuovo livello di comunicazione - l'interoperabilità globale è assicurata. In questo modo moltie CBDC diverse tra loro potranno formare un IMFS controllato centralmente che effettuerà transazioni quasi istantanee e in tempo reale.
Il controllo di questo sistema di CBDC significherà anche la possibilità centrale e globalizzata di limitare o bloccare i pagamenti, profilare gli utenti, reindirizzare i fondi, imporre acquisti, scambiare beni, aggiungere contratti, tassare alla fonte e, in generale, sfruttare qualsiasi altra infinita gamma di "funzioni" di cui la CBDC è capace. In tempo reale, quasi istantaneamente.
 L’imbroglio delle CBDC
Jon Cunliffe, vicegovernatore della Banca d'Inghilterra (BoE) per la stabilità finanziaria, lanciando la proposta del Regno Unito di una "sterlina digitale" aveva dichiarato:
C'è spazio per un'innovazione che generi ulteriori efficienze nei pagamenti, consentendo pagamenti più veloci e/o più economici. . . . La sterlina digitale potrebbe anche integrare le iniziative di inclusione finanziaria esistenti, se, ad esempio, fosse in grado di fornire pagamenti offline.
Nel documento del 2021 sul concetto di rublo digitale, la CBR aveva dichiarato di aver sviluppato la CBDC russa in risposta:
. . . alla crescente domanda di famiglie e imprese di migliorare la velocità, la convenienza e la sicurezza dei pagamenti e dei trasferimenti, nonché di ridurre i costi nella sfera finanziaria.
I vantaggi dichiarati di riduzione dei costi, efficienza, velocità, convenienza, inclusione finanziaria, maggiore resilienza, sicurezza finanziaria e così via, vengono ripetuti più volte. Tutto ciò fa parte di una propaganda pericolosa e del tutto insincera, che vi inganna e vi spinge ad accettare la vostra schiavitù monetaria.
Più avanti, la CBR rivela ciò che ha realmente spinto lo sviluppo del "rublo digitale":
. . . i contratti intelligenti potranno essere utilizzati anche per contrassegnare i rubli digitali, il che consentirà di stabilire le condizioni per la spesa dei rubli digitali (ad esempio definendo specifiche categorie di beni/servizi che potranno essere acquistati con essi) e di tracciare l'intera catena di movimento dei rubli digitali contrassegnati. … i pagamenti in rubli digitali non garantiscono l'anonimato dei pagamenti.
Il rublo digitale potrebbe inizialmente sembrare più "comodo," ma è anche progettato per consentire ai banchieri centrali russi di identificare esattamente chi sta acquistando cosa, ovunque nel Paese e in qualsiasi momento. Inoltre, potranno stabilire le condizioni di "contratto" che determineranno cosa i Russi potranno acquistare, quando e da chi. I banchieri centrali decideranno quali "scelte" potranno fare gli utenti russi della CBDC.
Non dovremmo lasciarci ingannare dalle false motivazioni offerte dai sostenitori della CBDC. Nonostante tutta la sdolcinata retorica della CBR e della BoE, il vero obiettivo è quello di rafforzare il potere e l'autorità globale dei banchieri. Per quanto li riguarda, questo potere non conoscerà limiti.
Ad esempio, Jon Cunliffe della BoE ha aggiunto:
. . . ci sono questioni macroeconomiche e geopolitiche più ampie che devono essere considerate. La Banca d'Inghilterra sta lavorando attivamente su questi temi con le controparti internazionali attraverso il Comitato sui pagamenti e le infrastrutture di mercato (CPMI) della Banca dei Regolamenti Internazionali, attraverso il G7, il G20 e l'FSB [Financial Stability Board] e attraverso una stretta collaborazione con un piccolo gruppo di banche centrali delle economie avanzate.
Non è affatto sorprendente che i banchieri centrali considerino la geopolitica di loro competenza. La loro dichiarata intenzione di lavorare "attivamente" sulle "questioni" geopolitiche non ha alcun mandato "democratico," e allora? A loro non interessa, e perché dovrebbe? Chi presta attenzione? La maggior parte di noi è troppo impegnata a cercare di mettere insieme il pranzo con la cena e a pagare le bollette dell'energia.
Il fatto che i banchieri siano stati a lungo in grado di esercitare un'influenza esagerata sulla geopolitica, sull'economia e sulla società è sempre andato a nostro discapito. Se continueremo a trascurare il nostro dovere di difenderci l'un l'altro e di difendere noi stessi, e se accetteremo ciecamente le CBDC, il potere e l'autorità dei banchieri saranno incommensurabili.
Nel 2020, il governo della Federazione Russa aveva modificato il proprio codice legale con la "Legge sulle attività finanziarie digitali" (DFA). L'emendamento aveva regolamentato i DFA , "i rubli non contanti." La CBR aveva subito aggiunto la sua banca commerciale partner, Sberbank, all'elenco delle istituzioni finanziarie autorizzate dalla CBR a emettere DFA. Nel dicembre 2022, Sberbank aveva lanciato il suo DFA "gold backed" che offre oro "tokenizzato."
Fin dal 1971, quando le banche centrali avevano definitivamente abbandonato ogni parvenza di gold standard, molti avevano lamentato la presunta perdita del "valore intrinseco" della moneta fiat. La possibilità di aggiungere "valore intrinseco" alle CBDC attraverso i contratti intelligenti sembra invogliare alcuni a dare il benvenuto alle CBDC, e quindi alla propria schiavitù.
I governi russo e iraniano hanno già proposto una possibile "stablecoin" CBDC sostenuta dall'oro per pagamenti transfrontalieri interoperabili. L'"interoperabilità" suggerisce che potrebbe essere "sostenuta" dall’oro tokenizzato della DFA di Sberbank.
Se questo suona sospettosamente come un gioco di prestigio, è perché lo è. Ciononostante, alcuni sono convinti e hanno esaltato le presunte virtù di questa CBDC "supportata dall'oro."
Non fa differenza se la CBDC è sostenuta da oro, petrolio, armi nucleari o corna di unicorno. Tutte le affermazioni sui suoi vantaggi non sono altro che frottole della CBDC.
Indipendentemente dal modo in cui viene presentata, la verità nuda e cruda è che la CBDC regala un grado inimmaginabile di controllo sociale a coloro che la programmano. Dal nostro punto di vista, a meno che non si sia completamente usciti di senno, nulla giustifica il fatto di correre questo rischio.
L'incubo della CBDC programmabile
La BoE è tra le banche centrali che rassicurano il pubblico sul fatto che non "attuerà funzioni programmabili avviate dalla banca centrale." Altrove afferma anche di essere un'istituzione pubblica, il che non è vero. Quindi abbiamo poche ragioni per credere a qualsiasi cosa dica la BoE.
Non che abbia molta importanza, perché le assicurazioni fornite dalla BoE nelle specifiche tecniche della CBDC non danno motivo per essere ottimisti:
I casi d'uso programmabili avviati dalle banche centrali non sono attualmente rilevanti per gli obiettivi politici della Banca e del Tesoro per la CBDC.
Forse "non attualmente," ma l'applicazione di una CBDC programmabile potrebbe diventare "rilevante," non credete? Soprattutto se si considera che la BoE aggiunge:
La progettazione di una CBDC britannica deve raggiungere gli obiettivi politici del governo e della Banca [la BoE]. . . A lungo termine, l'innovazione e l'evoluzione delle esigenze degli utenti potrebbero comportare l'offerta di una gamma più ampia di tipi di pagamento CBDC. Ad esempio, i pagamenti offline e transfrontalieri potrebbero sostenere gli obiettivi delle politiche pubbliche.
Come se non bastasse questa smielata spocchiosità, la BoE prosegue suggerendo che dovremmo accogliere il loro sogno di un Far West delle CBDC basato sul capitalismo degli azionisti:
La Banca [BoE] mirerebbe a supportare funzionalità programmabili . . . Queste funzionalità sarebbero implementate dai PIP [Payment Interface Providers] e dagli ESIP [External Service Interface Providers] e richiederebbero il consenso dell'utente. I PIP potrebbero implementare alcune di queste funzionalità, come i pagamenti automatici e i portafogli programmabili, utilizzando la logica programmabile. . . Ma altre funzionalità . . . potrebbero richiedere ulteriori considerazioni di progettazione. La Banca si limiterebbe a fornire l'infrastruttura necessaria per supportare i PIP e gli ESIP a fornire queste funzionalità. . . . Un pagamento automatizzato potrebbe essere particolarmente utile qualora si utilizzi l'IoT [Internet of Things]. . . I PIP potrebbero ospitare una propria logica in grado di attivare un pagamento.
Se la BoE non sente "attualmente" la necessità di programmare il vostro "denaro," che ne direste di cedere il controllo del programma a HSBC, Barclays, Mastercard o PayPal? Saranno loro a programmare la vostra CBDC per "raggiungere gli obiettivi politici del governo e della banca [la BoE]." Senza dubbio aggiungendo qualche lucrosa "logica di contratto." Cosa potrebbe mai andare storto?
Diciamo che EDF Energy è il vostro fornitore di energia. Potreste lasciare che BlackRock, in collaborazione con i produttori in cui investe, sfrutti l'internet delle cose per programmare la vostra lavatrice in modo che paghi automaticamente il vostro consumo di energia detraendo il vostro "denaro" dal vostro "portafoglio" CBDC, in base a qualsiasi "logica contrattuale" BlackRock abbia concordato con EDF Energy.
Se gestite una piccola impresa nel Regno Unito, potete lasciare che la vostra banca deduca automaticamente l'imposta sul reddito dai vostri guadagni e la paghi direttamente al Tesoro. Non c'è bisogno della seccatura dell'autotassazione. La CBDC sarà molto più "conveniente."
Naturalmente, questo sarà del tutto "facoltativo," anche se potrebbe essere una condizione per aprire un conto commerciale presso la vostra banca. In tal caso, la vostra "opzione" CBDC sarà quella di aprire un’attività che utilizzi la CBDC gestita dalla banca centrale o di non intraprendere alcuna attività.
Come vi sembra tutto questo? Perché questo è esattamente il "modello" di CBDC al dettaglio proposto dalla BoE. Così come da quasi tutte le altre banche centrali, perché la CBDC è in fase di attuazione, a tutti gli effetti, contemporaneamente e su scala globale.
L'incubo della CBDC al dettaglio
Come si era detto nella prima parte, il vero scenario CBDC da incubo per noi è la CBDC programmabile al dettaglio. Nella sua proposta di progettazione tecnologica, chiamata in modo infingardo “sterlina digitale,” la BoE ha rivelato che la "CBDC al dettaglio" è proprio ciò che otterremo.
La BoE sostiene che la CBDC al dettaglio è essenziale per mantenere l'accesso alla moneta della banca centrale. Questo è "essenziale" solo per i banchieri, non per noi.
Sostiene inoltre che il suo modello di sterlina digitale è stato offerto al pubblico solo a scopo di "consultazione." Eppure, ha proposto solo un progetto CBDC molto specifico da sottoporre alla nostra attenzione e la "consultazione" utilizza la tecnica Delphi per garantire che le risposte si limitino ad esprimere i livelli di accordo con la premessa di fondo imposta. L'unica domanda sembra essere quando adotteremo la CBDC, non se.
Le dichiarazioni e i documenti della Banca d'Italia sono costellati dai soliti discorsi di inclusione, riduzione dei costi, offerta di scelta e così via. La BoE ha anche delineato il suo panopticon di CBDC al dettaglio.
La CBDC del Regno Unito non sarà inizialmente rivolta a tutti. Parlando del progetto della sterlina digitale, Jon Cunliffe ha dichiarato:
Proponiamo un limite tra le 10.000 e le 20.000 sterline per individuo come giusto equilibrio tra la gestione dei rischi e il sostegno all'ampia utilizzabilità della sterlina digitale. Un limite di 10.000 sterline significherebbe che tre quarti delle persone potrebbero ricevere il proprio stipendio in sterline digitali, mentre un limite di 20.000 sterline permetterebbe a quasi tutti di ricevere il proprio stipendio in sterline digitali.
Se i lavoratori veranno "pagati" in CBDC, in realtà non avranno alcuna "scelta." I lavoratori meno retribuiti e quelli che dipendono dai sussidi non avranno altra scelta se non quella di utilizzare la CBDC. Non sarà così per i ricchi indipendenti, per i quali 20.000 sterline non sono una grossa cifra.
I commenti di Cunliffe evidenziano la possibilità che i risparmi potranno essere limitati anche nel nuovo mondo delle CBDC. Egli suggerisce chiaramente che coloro che hanno un reddito basso non saranno in grado di detenere più di 20.000 sterline in CBDC e forse saranno limitati a 10.000 sterline in CBDC.
Non sorprende che la CBDC del Regno Unito non sarà basata su una DLT senza permessi, che potrebbe potenzialmente garantire l'anonimato, ma piuttosto su quello che la BoE chiama il suo "modello di piattaforma." La BoE "ospiterà" il "core ledger" e il livello applicativo (API) consentirà ai partner del settore privato accuratamente selezionati dalla BoE - chiamati Payment Interface Providers (PIP) e External Service Interface Providers (ESIP) - di agire come gateway di pagamento.
I PIP e gli ESIP saranno "regolamentati" e avranno quindi poteri preferenziali da parte della banca centrale. Se la CBDC diventerà il sistema monetario dominante, come è chiaramente nelle intenzioni, controllando "l'accesso al libro mastro," tutte le transazioni degli utenti - le nostre attività quotidiane - saranno sotto il controllo di un partenariato pubblico-privato guidato, nel Regno Unito, dalla BoE.
Sebbene la maggior parte dei Britannici non abbia neanche lontanamente 10.000 sterline di risparmi, per i banchieri centrali la possibilità di controllare l'ammontare dei nostri risparmi e il tasso di spesa è una prospettiva allettante. Se poi aggiungiamo la possibilità di specificare per cosa potremo spendere, ecco che per loro questa è la combinazione perfetta.
La BoE vuole imporre la forma più oppressiva possibile di CBDC al dettaglio, ma non è la sola. Il modello della CBR russa è un altro, tra i tanti, altrettanto tirannico. Anche la CBDC russa è costruita su un modello di "piattaforma" che, sorprendentemente, è simile a quello britannico.
Proprio come i cittadini britannici, il comportamento dei Russi sarà monitorato e controllato dalla loro banca centrale privata e dai suoi partner attraverso i loro "portafogli" CBDC. Anche il CBDC "Modello D" della CBR è un "modello al dettaglio a due livelli con istituzioni finanziarie [partner aziendali privati] come partecipanti al regolamento."
La CBR afferma che:
I rubli digitali sono codici digitali unici (token) detenuti nei portafogli elettronici dei clienti sulla piattaforma del rublo digitale… La Banca di Russia apre portafogli per le istituzioni finanziarie e il Tesoro federale, mentre le istituzioni finanziarie aprono portafogli per i clienti [imprese e privati] sulla piattaforma del rublo digitale. Per ogni cliente viene aperto un solo portafoglio di rublo digitale.
Ogni azienda e cittadino russo avrà un portafoglio CBDC assegnato dalla CBR. Le banche commerciali russe consentiranno l’integrazione di nuovi clienti per accelerare l'adozione della CBDC. Le banche commerciali e altre "istituzioni finanziarie" elaboreranno i pagamenti in CBDC e agiranno come intermediari di pagamento sulla "piattaforma" Modello D della CBR.
La People's Bank of China (PBoC) e la Reserve Bank of India (RBI) sono tra quelle che stanno valutando la possibilità di programmare date di scadenza nelle loro CBDC. In questo modo gli utenti delle CBDC cinesi e indiane non potranno risparmiare e dovranno spendere il "denaro" emesso prima che scada e cessi di funzionare. In questo modo si "stimola" l'attività economica nel modo più "diretto" che si possa immaginare.
La BoE propone esattamente la stessa cosa nel suo modello di sterlina digitale. La BoE è riluttante ad ammettere che la sua CBDC sarà usata per fare politica. Ha invece devoluto questo potere alle sue banche commerciali "partner," che la BoE controllerà attraverso la regolamentazione:
Una serie di funzioni programmabili potrebbe essere abilitata fornendo l'accesso API ai meccanismi di blocco del libro mastro centrale.. . . Ciò consentirà ai PIP e agli ESIP di facilitare funzionalità programmabili più complesse al di fuori del libro mastro. . . . I fondi verrebbero bloccati fino a quando non verrà soddisfatta una condizione predefinita. . . . I PIP e gli ESIP ospitano la logica del contratto sulla propria infrastruttura, ma istruiscono il rilascio dei fondi tramite API al libro mastro principale.… Se le condizioni stabilite non saranno soddisfatte, visto che tutti i blocchi hanno un tempo di scadenza, i fondi verranno ritrasferiti al proprietario originale.
Il partenariato pubblico-privato della BoE potrebbe, ad esempio, programmare la sua CBDC con una data di scadenza. I PIP o gli ESIP potrebbero poi modificare il programma aggiungendo condizioni "più complesse" attraverso la propria infrastruttura di "logica contrattuale." Ad esempio, la BoE potrebbe specificare che la CBDC del vostro "portafoglio" scadrà mercoledì prossimo.
Un PIP o un ESIP potrebbero aggiungere una logica contrattuale per garantire che si possa acquistare solo caffè italiano - prima di mercoledì prossimo. Questo potrebbe essere applicato al punto vendita in qualsiasi contesto di vendita al dettaglio (fuori dal libro mastro).
Si tratta di un esempio sciocco, ma non fatevi ingannare dal credere che un tale grado di controllo oppressivo non sia possibile. la CBDC programmabile, probabilmente programmata da algoritmi di intelligenza artificiale, sarà in grado di imporre un'intricata rete di restrizioni sulla nostra vita quotidiana.
Proprio come si può inviare un messaggio criptato a chiunque sulla stessa app di messaggistica, così i "contratti intelligenti" delle CBDC potranno essere personalizzati per prescrivere con precisione ciò che si potrà o non si potrà fare con il proprio "denaro."
Non lo farebbero mai, vero?
Una incauta frase, sfuggita ad un eccitato direttore generale della BRI, Agustín Carstens, rivela perché i banchieri centrali sono così entusiasti delle CBDC:
Non sappiamo chi oggi usa una banconota da 100 dollari e non sappiamo chi oggi usa una banconota da 1.000 peso. La differenza fondamentale con la CBDC è che la banca centrale avrà il controllo assoluto sulle norme e sui regolamenti che determineranno l'uso di questa espressione di responsabilità della banca centrale, inoltre avremo la tecnologia per farla rispettare.
Possiamo guardare ad altri influenti banchieri centrali per capire che tipo di "regole" le banche centrali potrebbero scegliere di "far rispettare" esercitando il loro "controllo assoluto."
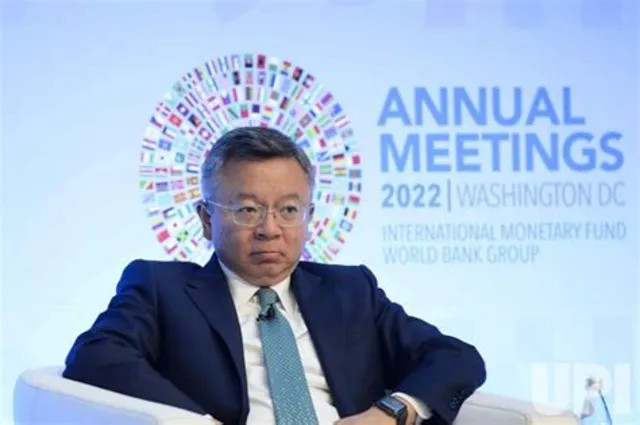
Bo Li, ex vicegovernatore della Banca di Cina e attuale vicedirettore generale del Fondo Monetario Internazionale (FMI), intervenendo al simposio Central Bank Digital Currencies for Financial Inclusion: Risks and Rewards, ha offerto ulteriori chiarimenti
Le CBDC possono consentire alle agenzie governative e agli operatori del settore privato di programmare [le CBDC] per creare contratti intelligenti e per consentire funzioni politiche mirate. Ad esempio, pagamenti assistenziali . . ., buoni di consumo, . . . buoni pasto. Con la programmazione, il denaro delle CBDC può essere mirato con precisione al tipo di cose che le persone possono possedere e al tipo di uso per il quale questo denaro può essere utilizzato. Ad esempio, . . . per il cibo.
La Nigeria ha già lanciato la sua CBDC al dettaglio, eNaira. La banca centrale nigeriana e la BRI l'hanno immediatamente utilizzata come strumento per l'introduzione del Digital ID:
L'accesso universale all'eNaira è un obiettivo chiave della CBN [Banca Centrale della Nigeria], e nuove forme di identificazione digitale vengono rilasciate ai clienti non bancari per facilitarne l'accesso…. Per quanto riguarda l'anonimato, la CBN ha deciso di non consentire l'anonimato nemmeno per i portafogli di livello inferiore. Attualmente, per aprire un portafoglio per clienti al dettaglio è necessario un numero di verifica bancaria.
Nel settembre 2022, la banca centrale francese, la Banque de France, aveva ospitato una conferenza in cui i banchieri centrali degli Stati Uniti e dell'UE avevano deciso che anche le loro CBDC al dettaglio avrebbero imposto l'ID digitale agli utenti. In effetti, tutte le banche centrali hanno di fatto "escluso" qualsiasi possibilità di "uso anonimo" della loro moneta programmabile.
La Reserve Bank of India afferma che:
La maggior parte delle banche centrali e altri osservatori hanno tuttavia notato che il potenziale della moneta digitale anonima di facilitare l'economia sommersa e le transazioni illegali rende altamente improbabile che qualsiasi CBDC sia progettata per eguagliare pienamente i livelli di anonimato e di privacy attualmente disponibili con il contante fisico.
Una volta che non avremo altra scelta se non quella di utilizzare la CBDC, non avremo altra scelta se non quella di accettare il Digital ID. Saremo completamente visibili sulla rete, in ogni momento.
Attualmente, se lo Stato vuole rinchiudere i suoi cittadini o limitare i loro movimenti entro 15 minuti dalle loro case, ha bisogno di una qualche forma di legislazione o di regolamento applicabile. Una volta che inizieremo ad utilizzare la CBDC collegata al nostro ID digitale, completo di dati biometrici, indirizzo e altri dettagli, non avranno bisogno di leggi o regolamenti.
Potranno semplicemente spegnere il vostro "denaro," rendendolo impossibile da usare al di fuori della vostra zona di restrizione. Potenzialmente vi limiteranno agli acquisti online effettuati solo dal vostro indirizzo IP registrato. La CBDC garantirà la vostra conformità.
È inutile pensare che "non lo farebbero." Abbiamo già visto l'uso di punizioni e controlli monetari nelle nostre cosiddette democrazie liberali. Numerosi fornitori di pagamenti privati hanno tolto l'accesso a chi, a loro avviso, esprimeva opinioni sbagliate.
Quando i Canadesi avevano esercitato il loro legittimo diritto alla protesta pacifica e i loro concittadini avevano scelto di offrire il loro sostegno finanziario ai manifestanti, le banche commerciali avevano collaborato con lo Stato canadese per congelare i conti dei manifestanti e chiudere i loro flussi di finanziamento.
La CBDC farà di questo una questione di routine, mentre gli individui presi di mira verranno puniti per il loro dissenso o la loro disobbedienza. È un'ingenuità che rasenta la voluta ignoranza credere che non sarà così.
Lo scopo della CBDC è controllare il gregge e rafforzare il potere e l'autorità della classe parassitaria. La CBDC è uno strumento di ingegneria sociale progettato per creare una prigione planetaria. A meno che non vogliate essere schiavi, non c'è alcuna giustificazione per l'uso della CBDC. La vera scelta è se sottomettersi alla schiavitù della CBDC.
Condividete questi articoli. È assolutamente necessario che il maggior numero possibile di persone comprenda la vera natura della CBDC. Non possiamo fare affidamento sullo Stato o sui media tradizionali per ottenere qualcosa che, sull'argomento, si avvicini alla trasparenza o all'onestà. Per quanto riguarda la nostra adozione potenzialmente calamitosa della CBDC, sono loro il nemico.
Fortunatamente, se decideremo di resistere, non c'è motivo per cui dovremo soccombere all'uso della CBDC. Per costruire sistemi di scambio migliori che rendano superflua la CBDC, dovremo unirci nelle nostre comunità. Non sarà facile, non ci sono soluzioni semplici né una risposta strategica "perfetta."
Ma il fatto è che non possiamo permetterci una CBDC.
Iain Davis
Fonte: iaindavis.substack.com
Link: https://iaindavis.substack.com/p/central-bank-digital-currency-is-359
06.03.2023
Scelto e tradotto da Markus per comedonchisciotte.org
Iain Davis, è uno scrittore, giornalista e autore. Ha un blog su iaindavis.com e scrive per UK Column, Whitney Webb’s UnlimitedHangout e altri. Il lavoro di Iain viene regolarmente pubblicato da numerosi siti, tra cui The OffGuardian, Lew Rockwell, Technocracy News & Trends e The Corbett Report.
Pfefferminz 13 marzo 2023
Richard Koller, presidente del Movimento di libertà svizzero (FBS), ha raccolto le firme per indire un referendum sul mantenimento del contante.
Koller ha lanciato numerose iniziative negli ultimi anni, tra cui l' iniziativa "Stop alla vaccinazione obbligatoria" . Tuttavia, il fulcro del suo lavoro è il contante: a metà febbraio ha presentato alla Cancelleria federale il numero di firme richiesto per l' iniziativa sul contante "Cash is freedom". Koller e i suoi colleghi sono riusciti a raccogliere 136.767 firme valide. Lo ha confermato venerdì la Cancelleria federale.
Con l'iniziativa, Koller vuole evitare che in futuro il contante scompaia. Se scompare il contante, finisce anche la libertà, afferma Koller, che lancerà un'altra iniziativa per salvare il contante il 21 marzo 2023. Transition News ha parlato con Koller delle sue iniziative, dei pericoli della sorveglianza, della politica svizzera e delle prossime elezioni dell'autunno 2023.
Testo dell'intervista su Transition news:
https://transition-news.org/die-machtigen-sind-gerade-dabei-eine-neue-form-einer-finanz-und
(articolo in tedesco)