
Larry C. Johnson
sonar21.com
Ancora una volta Karl W. Miller ha quantificato un problema che la maggior parte degli analisti continua a considerare un'impennata temporanea dei prezzi. La sua ultima analisi, "La crisi energetica globale quinquennale", datata 3 ottobre, presenta un'argomentazione che dovrebbe allarmare ogni ministro delle finanze, da Berlino a Giacarta. I danni causati dalla guerra alle infrastrutture energetiche del Golfo non rappresentano un'interruzione che si risolverà con la fine dei combattimenti. Si tratta di un problema di ricostruzione che si misura in anni e in migliaia di miliardi di dollari e, anche se verrà risolto, il mondo si troverà a corto dei combustibili che alimentano la sua economia.
Un cessate il fuoco non è una squadra di riparazione
L'intuizione centrale di Miller è semplice. Un cessate il fuoco può riaprire una rotta marittima da un giorno all'altro. Non può però fabbricare un compressore, mobilitare ingegneri di collaudo o pagare un appaltatore. La fase successiva di questa crisi, scrive, sarà una competizione per denaro, attrezzature, appaltatori qualificati e carburante raffinato.
Il suo modello dei costi è sconfortante. Nella sua ipotesi più ottimistica, la ricostruzione del sistema energetico danneggiato del Golfo richiederà un finanziamento totale di 1.160 miliardi di dollari. In condizioni di stress prolungato, con scarsità di attrezzature, prezzi in aumento e ritardi, il conto salirà a 2.530 miliardi di dollari. Persino la sua ipotesi più ottimistica si aggira sui 500 miliardi di dollari. Ci tiene a precisare che si tratta di risultati di modelli, non di preventivi di appaltatori, e che la reale portata del danno è l'incognita maggiore. Una valutazione di aprile stimava i costi di riparazione relativi al settore energetico tra i 34 e i 58 miliardi di dollari. La validità della sua argomentazione non dipende però da una cifra esatta. Ogni mese di ritardo rende la stessa riparazione più costosa, perché il mercato globale di attrezzature e personale specializzato è già sotto pressione a causa dell'espansione degli impianti GNL, della manutenzione delle raffinerie e dei progetti energetici in altre aree.
Anche le tempistiche sono altrettanto scoraggianti. Considerando i costi, la ricostruzione richiederà in media quasi cinque anni a partire da oggi. Entro il 2031 sarà completato solo il 60% dei lavori e i lotti con i tempi di realizzazione più lunghi potrebbero richiedere anche sette anni.
Il problema dei soldi viene prima
La parte più originale dell'analisi di Miller riguarda il denaro. Una raffineria danneggiata potrebbe valere la pena di essere ricostruita o essere tecnicamente riparabile, ma potrebbe rimanere comunque inattiva perché il governo che ne è proprietario deve prima pagare le importazioni di cibo, gli stipendi, l'elettricità e l'acqua. La perdita di entrate dalle esportazioni non elimina queste spese. Quando uno stato si indebita per poter assicurare dei beni essenziali, quei soldi non possono essere utilizzati anche per pagare spese di riparazione.
L'Iraq mostra il problema nella pratica. A luglio, ha dovuto spendere per gli stipendi pubblici circa 5,96 miliardi di dollari, con un deficit di finanziamento di 2,52 miliardi di dollari. Un governo in questa situazione non ricostruisce nulla. Paga i suoi dipendenti, ma la capacità di esportazione che ripristinerebbe le entrate rimane in sospeso. L'avvertimento di Miller è che questa trappola può bloccare la ricostruzione prima ancora del suo inizio perché, senza fondi per l'ingegneria e acconti ai fornitori, gli slot di produzione vengono assegnati ad altri clienti e le date di consegna slittano.
Il divario di carburante è la cinghia di trasmissione globale
Nel resto del mondo, i danni si vedono nelle forniture di gasolio e di carburante avio. Le cifre citate da Miller sono allarmanti. Le esportazioni nette di gasolio del Golfo ad agosto erano poco più di un quarto dei livelli prebellici. Le esportazioni combinate di gasolio del Golfo e della Russia erano inferiori di 1,6 milioni di barili al giorno rispetto a febbraio. Le scorte globali di petrolio erano diminuite di 507 milioni di barili da febbraio e la lavorazione globale delle raffinerie ad agosto era inferiore di 4,2 milioni di barili al giorno rispetto all'anno precedente.
Guardando al futuro, lo scenario più pessimistico ipotizzato da Miller prevede una carenza di almeno 3 milioni di barili al giorno di gasolio e carburante per aerei, ogni anno per cinque anni. Ciò equivale a circa 1,1 miliardi di barili all'anno e 5,5 miliardi di barili nell'arco del periodo. Miller precisa esplicitamente che si tratta di uno stress test deliberato, non di una previsione, e che un percorso di ripresa più rapido colmerebbe il divario entro il quarto anno. Tuttavia, lo scenario di stress è plausibile. La capacità produttiva ripristinata può essere annullata dalle interruzioni delle raffinerie, dalla manutenzione differita, dalla ripresa della domanda e dai colli di bottiglia nella distribuzione. Le raffinerie danneggiate non tornano a pieno regime il primo giorno.
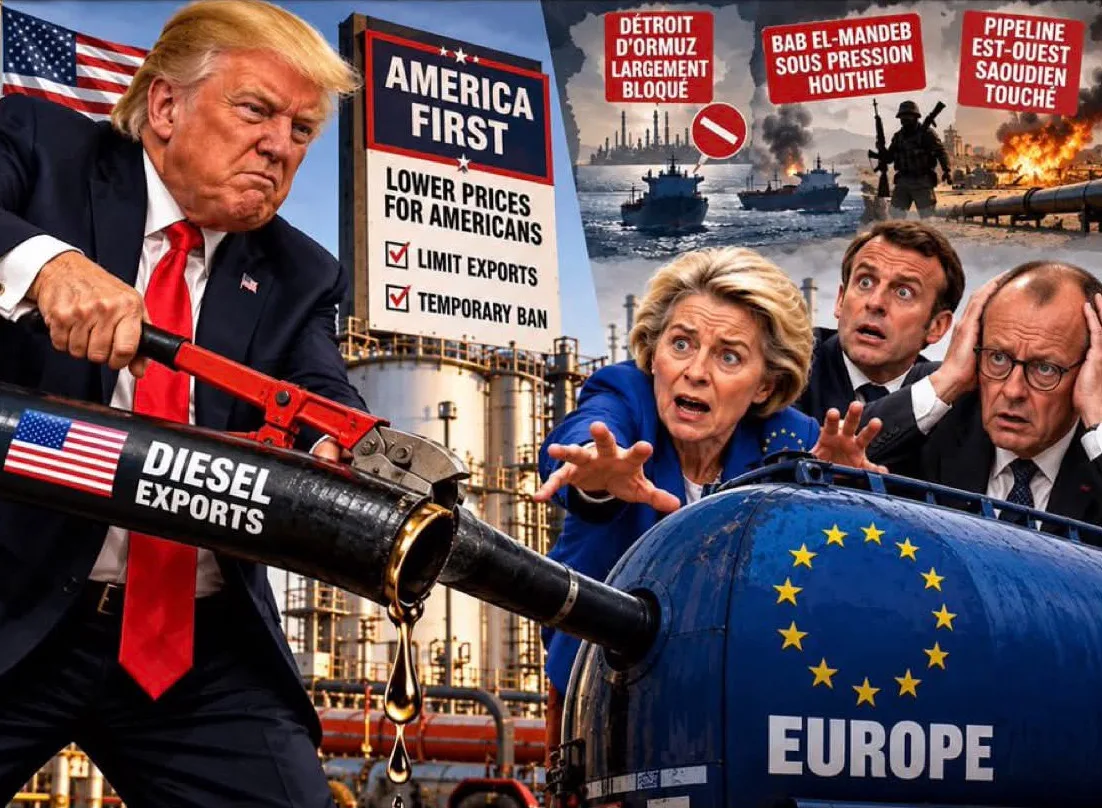
Le scorte non possono colmare un divario di tali dimensioni per un periodo così lungo. Cinque miliardi e mezzo di barili sono ben oltre le scorte di emergenza di qualsiasi Paese ed è per questo che attingere ora alle riserve europee, sotto la pressione di Washington, permetterà di guadagnare solo poche settimane. Senza un'offerta sufficiente di nuovo carburante, l'equilibrio può essere colmato in un solo modo: riducendo il consumo.
Come la scarsità ridefinisce i prezzi di tutto
Il danno economico va ben oltre i barili mancanti. Quando l'offerta diminuisce, gli acquirenti si contendono il carico marginale e quell'offerta determina il prezzo di tutto il carburante ancora disponibile. L'esempio di Miller: un sovrapprezzo di 40 dollari al barile su 10 milioni di barili al giorno acquistati aggiunge 146 miliardi di dollari all'anno ai costi del carburante. Applicato solo ai 3 milioni di barili mancanti, aggiungerebbe 43,8 miliardi di dollari, sottostimando di molto il costo reale.
La scarsità modifica anche il prezzo del credito. A 150 dollari al barile, un acquirente che acquisti 1 milione di barili al giorno necessita di 2,25 miliardi di dollari per detenere scorte sufficienti per 15 giorni aggiuntivi, e di 3 miliardi di dollari a 200 dollari al barile. Viaggi più lunghi comportano un maggiore consumo di carburante e un maggiore esborso di denaro per il trasporto. Un fornitore può avere i barili a disposizione mentre il suo cliente non riesce ad ottenere una lettera di credito. E un carico che si aggiudica una gara d'appalto per un Paese ne lascia a corto un altro. La concorrenza ridistribuisce la scarsità prima di eliminarla del tutto.
Chi assorbe lo shock?
Il gasolio interessa l'economia reale. Alimenta il trasporto merci su strada, i macchinari agricoli, le miniere, i mezzi da cantiere e i generatori di emergenza, nessuno dei quali può passare rapidamente ad un altro carburante. L'aumento dei costi del gasolio si ripercuote direttamente sulle tariffe di trasporto e sui prezzi dei generi alimentari e, quando non è disponibile a nessun prezzo, l'attività si ferma. Il carburante per aerei trasmette lo shock al settore dell'aviazione: tariffe più alte significano meno rotte e maggiori supplementi per il trasporto aereo merci. Il cherosene colpisce le famiglie che hanno meno margine di adattamento nei Paesi in cui è ancora utilizzato per il riscaldamento, la cottura e l'illuminazione.
La valutazione regionale di Miller segue l'andamento dei finanziamenti:
• L'Europa è in competizione per accaparrarsi i carichi sostitutivi di gasolio e carburante per aerei, mentre le sue raffinerie operano quasi al limite della loro capacità.
• L'Asia meridionale e sudorientale si trovano ad affrontare un aumento dei costi delle importazioni, pressioni valutarie e una maggiore necessità di credito commerciale.
• L'Africa e i Paesi importatori più piccoli sono i più vulnerabili. Le gare d'appalto falliscono, le linee di credito si esauriscono e i piccoli carichi diventano antieconomici ben prima che le scorte globali si esauriscano.
• Gli Stati Uniti e gli altri fornitori atlantici si trovano ad affrontare richieste di esportazione in competizione con il proprio fabbisogno di gasolio, con le raffinerie che lavorano a pieno regime e non tollerano interruzioni di produzione.
Il meccanismo di riequilibrio definitivo è la distruzione della domanda: merci in ritardo, fabbriche che lavorano al limite ferme, voli cancellati e importatori con meno capitale che perdono le gare d'appalto. Miller mette in guardia dal confondere tutto ciò con una ripresa. Il calo dei consumi causato dal razionamento tramite aumento dei prezzi o restrizione del credito non rappresenta un sistema energetico risanato.
Un caso di studio: l’Europa
L'Europa è il perfetto esempio di come si presenta in pratica il modello di Miller. Il continente brucia circa 5 milioni di barili di gasolio al giorno, carburante per i camion che trasportano le merci, i trattori che seminano i campi e, con l'avvicinarsi dell'inverno, le caldaie che riscaldano milioni di case.
Quanto ne produce l'Europa e quanto ne importa? A pieno regime, le raffinerie dell'UE possono produrre circa 4,5-5 milioni di barili al giorno di gasolio e operano già quasi al massimo della loro capacità. Ciò significa che l'Europa è autosufficiente al massimo per l'85-90%. Il restante 10-15% proviene dalle importazioni, e questo margine determina il prezzo per l'intero mercato. Secondo le stime di Kepler, quest'anno le importazioni di gasolio dell'UE dall'estero si aggirano intorno ai 580.000 barili al giorno. La Gran Bretagna, che ha perso gran parte della sua capacità di raffinazione negli ultimi due decenni, è molto più esposta: importa oltre la metà del gasolio che consuma.
L'origine di queste importazioni è cambiata radicalmente. La Russia era stata a lungo il principale fornitore estero dell'Europa, fino a quando l'UE non aveva imposto un embargo sul gasolio russo nel 2023. I Paesi del Golfo avevano colmato gran parte del vuoto, fino a quando la guerra non aveva interrotto questo flusso. Da marzo, gli Stati Uniti hanno fornito più della metà delle importazioni di gasolio dell'Europa, e oltre due terzi ad agosto e settembre. L'Europa ha barattato la dipendenza da Mosca con la dipendenza da Washington, e Washington ha appena dimostrato di essere disposta ad usare questa leva, minacciando un divieto di esportazione se l'Europa non rilascerà le sue scorte di emergenza.
Il gasolio europeo dipende dal greggio importato. Le raffinerie del continente funzionano quasi interamente con petrolio estero: l'UE importa circa il 97% del greggio che consuma. Ma il Golfo non è mai stato il principale fornitore di greggio per l'Europa. Nel 2025, gli stati del Consiglio di Cooperazione del Golfo avevano fornito solo circa il 7% delle importazioni di greggio dell'UE, l'Iraq un altro 5,8%. Il greggio europeo proviene ora principalmente da Stati Uniti, Norvegia e Kazakistan, che, insieme, hanno fornito quasi la metà delle importazioni di petrolio dell'UE nel secondo trimestre del 2026. Il volume è rimasto stabile; la spesa è aumentata del 56%. Ma questo greggio non è quello per cui sono state costruite le raffinerie europee. Gran parte della capacità di raffinazione europea è stata progettata per greggi a medio contenuto di zolfo, come gli Ural russi, con unità di conversione che trasformano la parte più pesante in gasolio. Il greggio di scisto americano è leggero e dolce. Si raffina facilmente in benzina e nafta, ma produce proporzionalmente meno gasolio e carburante per aerei, proprio i prodotti di cui l'Europa è carente. Come osserva Miller, il greggio acido non è l'unico adatto a produrre gasolio; si possono usare altri tipi di petrolio, ma non con la stessa resa o allo stesso costo. La fornitura che l'Europa ha perso è principalmente quella del gasolio raffinato proveniente dalle raffinerie del Golfo, ed è proprio questo che gli Stati Uniti hanno rimpiazzato. Il risultato è una doppia dipendenza: Washington è ora il principale fornitore dell'Europa, sia del greggio lavorato dalle raffinerie europee, sia del gasolio che queste non possono produrre. Persino i barili non americani sono esposti a rischi. La maggior parte del greggio kazako raggiunge l'Europa attraverso un terminale sul Mar Nero a Novorossiysk, in territorio russo, una zona già colpita dai droni ucraini.
Per quanto tempo l'Europa può immagazzinare gasolio? È qui che l'apparente margine di sicurezza dell'Europa si rivela più esiguo di quanto sembri. A differenza del greggio, che può rimanere in caverne di sale per decenni, il gasolio si degrada. In condizioni ideali, il gasolio convenzionale a bassissimo contenuto di zolfo può essere immagazzinato, in genere, per un periodo compreso tra sei e dodici mesi. Con stabilizzanti, biocidi e serbatoi ben gestiti, questo periodo può essere esteso a 18-24 mesi. L'ossidazione forma gomme e sedimenti, si accumula acqua e nel carburante proliferano i microbi.
Il gasolio europeo presenta un ulteriore problema. La norma UE EN 590 consente l'utilizzo di biodiesel fino al 7% nel gasolio per autotrazione, ma il biodiesel si ossida più rapidamente del gasolio derivato dal petrolio. Concawe, l'associazione europea di ricerca dei raffinatori, raccomanda un tempo massimo di stoccaggio di sei mesi per il biodiesel e le miscele che lo contengono. Gli azionisti strategici possono estendere tale periodo detenendo riserve di prodotto privo di biodiesel, ma, anche in questo caso, le riserve devono essere ruotate, vendute sul mercato e sostituite con carburante fresco ogni uno o due anni.
Questo cambia la reale natura delle riserve europee. A giugno, i Paesi dell'UE e il Regno Unito detenevano circa 52 milioni di tonnellate di gasolio, di cui quasi 38 milioni di tonnellate di riserve di emergenza, pari a circa due mesi di consumo. Ma una riserva di gasolio non è un serbatoio che l'Europa può riempire una volta per tutte e poi dimenticare. Si tratta di uno stock che deve essere continuamente rinnovato, il che significa continuamente acquistato, e acquistato nello stesso mercato ristretto descritto da Miller. Ogni barile rilasciato ora per soddisfare Washington dovrà essere riacquistato in seguito, ad un prezzo più alto, da fornitori che sono già a corto di offerta. E, poiché il gasolio si degrada, l'Europa non può risolvere il problema acquistandone in eccesso quando è a buon mercato e conservarlo per anni. Una riserva con una durata di conservazione di uno o due anni non può coprire un deficit strutturale che, nello scenario più pessimistico ipotizzato da Miller, si estenderebbe per cinque anni.
La conclusione per l'Europa è impietosa. Produce la maggior parte del suo gasolio, ma non dispone di capacità di raffinazione di riserva. Dipende dalle importazioni per il margine che determina i prezzi, e queste importazioni provengono ormai principalmente da un unico fornitore che ha dimostrato di volerle utilizzare come leva. Inoltre, le sue riserve di emergenza sono sia deperibili che limitate. Per usare le parole di Miller, l'Europa è uno degli acquirenti più esposti al rischio di carenze marginali e il meno in grado di sopportare una penuria di cinque anni.
Le implicazioni per l'economia globale
Nel complesso, l'analisi di Miller descrive un'economia mondiale che si trova ad affrontare uno shock di offerta prolungato, non temporaneo. I costi del carburante incidono praticamente su tutto, quindi le banche centrali che combattono l'inflazione già prodotta da questa crisi dovranno affrontare pressioni maggiori del previsto. I Paesi importatori emergenti si trovano ad affrontare una combinazione di costi del carburante elevati, valute deboli e credito più restrittivo, una combinazione che storicamente ha sempre generato crisi del debito e disordini. Inoltre, la ricostruzione stessa assorbirà capitali, attrezzature e manodopera specializzata che altrimenti verrebbero impiegati per sviluppare nuove fonti di approvvigionamento energetico altrove, quindi la carenza potrebbe ritardare gli investimenti necessari per porvi fine.
La conclusione strategica di Miller è quella che i politici meno desiderano sentire. Porre fine al conflitto eliminerà una fonte di perturbazione, ma non ripristinerà il sistema energetico, per il quale sarà necessaria una sequenza distinta di finanziamenti, ingegneria, produzione, costruzione e messa in funzione che richiederà anni. Fino a quando ciò non sarà fatto, la disponibilità di combustibili affidabili e la liquidità necessaria per acquistarli determineranno quali economie si faranno carico del peso. E nessuna delle due risorse sarà distribuita equamente.
Larry C. Johnson
Fonte: sonar21.com
Link: https://sonar21.com/the-five-year-fuel-crisis-why-the-world-economy-is-paying-for-a-war-it-thinks-is-ending/
04-10-2026
Scelto e tradotto da Markus per comedonchisciotte.org
maghi 6 ottobre 2026
il rilascio di 400 mln di barili è quasi finito. E dopo?