
Di Davide Amerio per ComeDonChisciotte.org
Dal suo insediamento, il governo Meloni ha avuto come “cavallo di battaglia” le accuse al Super Bonus110 realizzato dal governo Conte II. I suoi ministri, e parlamentari, in ogni dove, hanno accusato il Bonus di aver creato un gigantesco buco di Bilancio nei conti dello Stato. Il giornalista Sallusti ha, in una trasmissione, accusato Conte di aver provocato un danno economico all’Italia, maggiore di quello provocato dalla Russia all’Ucraina (sic!). Davvero regge questa storiella?
Ho cercato di comprendere, oltre il dibattito (e la caciara tipica dei salotti televisivi), la genesi dell’iniziativa, avvalendomi dell’aiuto di chi ha contribuito a crearla. Tracciare il quadro del contesto economico in cui è nata, e gli obbiettivi perseguiti, è fondamentale per districarsi tra le polemiche strumentali. Occorre innanzi tutto separare due argomenti specifici, ciascuno dei quali ha una propria autonomia e ragion d’essere, ma che insieme realizzano il funzionamento del meccanismo.
Da una parte abbiamo i Crediti Fiscali e dall’altra il Bonus110 nato con il Decreto Legge “Rilancio” nel maggio 2020 (34/2020). Per i primi mi sono avvalso dello studio realizzato dal Gruppo della Moneta Fiscale1, e di una intervista a Stefano Sylos Labini2; per il secondo ho approfondito il tema con il senatore Agostino Santillo3, e del libro4 da lui stesso pubblicato per favorire la comprensione dell’argomento.
I Crediti Fiscali
I crediti fiscali, originariamente definiti Certificati di Credito Fiscale (CCF) sono stati studiati per aiutare i paesi dell’Eurozona in evidente stato di difficoltà, a seguito dell’introduzione dell’Euro e delle politiche di austerità imposte con il trattato di Maastricht
Proponiamo che i singoli stati dell’Eurozona, in base alle specifiche necessità delle loro economie nazionali, emettano titoli utilizzabili dopo due anni per ridurre i pagamenti di tasse e qualsiasi altra forma di obbligazione finanziaria verso la pubblica amministrazione nazionale. Questi Certificati di Credito Fiscale (CCF) diventerebbero subito una forma di «quasi-moneta», cioè potrebbero essere trasformati immediatamente in euro, in mezzi di pagamento, e quindi utilizzati per attuare politiche economiche espansive1
Il vantaggio dei CCF era di essere compatibili con le norme europee, essere creati dai singoli Stati, consentendo un supporto finanziario per le economie in difficoltà
Più precisamente, i CCF sono titoli che conferiscono al portatore un diritto a una futura riduzione fiscale, trasferibile a terzi, negoziabile e convertibile in euro. Si tratta di titoli che non generano un debito al momento dell’emissione e che presentano un vantaggio essenziale: rispettano tutti i vincoli posti dai trattati e dai regolamenti dell’Eurozona, ma permettono di attuare autonomamente manovre economiche espansive. I CCF, infatti, non rappresentano una moneta parallela alla moneta unica – altrimenti usciremmo dall’Eurozona. In effetti, sono titoli statali di credito fiscale e non sono moneta, né tanto meno moneta legale. Costituiscono un diritto negoziabile con un contenuto patrimoniale da cui deriva il loro valore di mercato in euro. I CCF si possono negoziare e convertire in euro e, quindi, generano un aumento della moneta circolante e alimentano la domanda aggiuntiva necessaria per fare ripartire l’economia e l’occupazione. I titoli di Stato che proponiamo scongelano gli euro intrappolati nel circuito finanziario per riportarli nel circuito dell’economia reale. Quindi i CCF non competono con l’euro: la moneta europea resta l’unica moneta legale e di denominazione1
Il meccanismo di funzionamento dei CCF è simile a quello di un titolo di Stato che può essere negoziato, e convertito in euro, per ottenere liquidità scambiandolo sul mercato finanziario, oppure ceduto e, alla fine del suo ciclo di vita, portato in detrazione fiscale
I CCF che proponiamo sono titoli che conferiscono al portatore il diritto a una riduzione di obblighi fiscali e impegni verso la pubblica amministrazione (tasse statali e locali, contributi, multe ecc.) per un ammontare equivalente al valore facciale del titolo stesso, esercitabile a una data futura certa. […] l’esercizio del diritto fiscale annesso al CCF abbia luogo solo a partire da due anni dall’emissione del titolo. Il titolo è trasferibile a terzi, negoziabile e convertibile in euro sul mercato finanziario. In questa maniera i CCF diventano moneta potenziale perché possono essere facilmente liquidati in euro trasformando in tal modo il diritto al risparmio fiscale futuro in nuovo potere d’acquisto1. In quanto titoli di Stato cedibili a terzi e immediatamente convertibili in euro, i CCF sarebbero universalmente accettati a livello nazionale e potrebbero persino diventare essi stessi moneta, cioè mezzo di pagamento, essendo una moneta potenziale. Tuttavia, non costituiscono una moneta parallela all’euro e non farebbero concorrenza alla moneta unica: infatti la loro funzione primaria consiste proprio nello scongelare la liquidità in euro e rimettere in circolazione la moneta unica sul mercato dei beni e servizi. Il CCF essendo uno strumento finanziario sarà ovviamente soggetto a un tasso di attualizzazione (sconto) che verrà applicato nella conversione in euro. È prevedibile che lo sconto sarà massimo nella fase iniziale e tenderà a zero quando i CCF verranno usati e lo Stato li accetterà al valore nominale dell’emissione1.
Il beneficio di emettere questi crediti (sulle cui modalità di emissione, e i soggetti beneficiari, rimandiamo al testo) è quello di mettere in moto l’economia, carente di liquidità. Le minori entrate dello Stato, che non sono immediate in quanto la circolazione dei crediti posticipa la loro presentazione al momento del pagamento delle tasse, sono ampiamente compensate dal Moltiplicatore Keynesiano. Esso genererà un aumento del PIL, una diminuzione del rapporto Deficit/PIL, una diminuzione della disoccupazione, e un aumento degli introiti dello Stato dovuti a IVA, IRPEF, IRES, IRAP.
Ipotizzando un moltiplicatore del reddito di 1.3, è prevedibile un recupero di PIL del 15% circa in tre anni, una caduta della disoccupazione di almeno cinque punti, e saldi commerciali esteri che rimangono in sostanziale equilibrio. Il deficit pubblico, inteso come differenza tra incassi e pagamenti dello Stato italiano da corrispondersi in euro, verrebbe portato in pareggio fin dal primo anno di avvio della riforma. E il debito pubblico cadrebbe in rapporto al PIL. Per effetto del moltiplicatore del reddito, il calo delle entrate pubbliche legato allo sconto fiscale differito dei CCF verrebbe più che compensato dall’aumento dei ricavi fiscali prodotto dal forte recupero del PIL1
Il Bonus110
Come già accennato il Bonus prende forma a seguito della Pandemia Covid, che aveva bloccato l’economia del paese. Come è noto, l’edilizia costituisce un settore comunque trainante per l’economia, in quanto mette in gioco diversi soggetti: aziende edili, produttori di materiali necessari, professionisti, artigiani, consulenti. L’idea era quella di non creare nuovi spazi di cementificazione, ma di restaurare l’esistente
Rilanciare l’economia del nostro Paese in un momento di crisi paragonabile forse soltanto ad un post-guerra, tutelando contemporaneamente l’ambiente, ed a costo zero per lavori di miglioramento strutturale ed energetico degli edifici, e quindi proteggendo la vita delle persone e migliorandone la vivibilità nelle case che abitano. Il Superbonus 110%, così come originariamente concepito, è lo strumento con cui hanno praticamente vinto tutti e nessuno ha perso qualcosa: per lavori di miglioramento antisismico ed efficientamento energetico, lo Stato ti riconosce il 10% in più della spesa che hai sostenuto (ecco perché si chiama 110%). E tu il 110% della spesa che hai sostenuto potrai detrarla fiscalmente da quanto devi allo Stato. Oppure trovi un’impresa che ti fa gratis quei lavori, o un qualsiasi altro soggetto che ti pagherà quei lavori, e saranno poi loro a poter usufruire di quella tua detrazione fiscale, che per loro diventerà credito d’imposta. Meccanismo semplice quanto geniale per provocare un vero e proprio shock economico. Tanto è vero che oltre che al Superbonus 110%, col DL Rilancio a maggio 2020 era stato consentito anche per gli altri bonus edilizi4.
Il Bonus, associato ai crediti fiscali, viene elogiato anche da quelli che oggi aspramente lo criticano. Apprezzato dall’Europa nell’ottica di una politica “green”, rappresenta l’opportunità di ristrutturare le abitazioni private per migliorare il livello del risparmio energetico, nonché contrastare la “povertà energetica”
L’80% dell’energia che gli forniamo, viene consumata per riscaldarci d’inverno e rinfrescarci d’estate: il 60% viene dispersa.[…] La povertà energetica, è quella condizione in cui si trova un nucleo familiare, che non riesce a utilizzare con sufficiente regolarità i riscaldamenti durante l’inverno o gli impianti di raffrescamento durante l’estate. Ancora, si trovano in povertà energetiche quelle famiglie che hanno difficoltà ad utilizzare gli elettrodomestici a elevato consumo di energia, come lavatrice, aspirapolvere, forno elettrico, congelatore o lavastoviglie. I dati Enea del 2021, dicono che l’8,8% degli italiani si trova in questa condizione. I dati diffusi da Eurostat, invece, evidenziano che nel 2020 gli italiani che si sono dichiarati in arretrato con il pagamento delle bollette energetiche sono aumentati dal 4,5% al 6,0%. il tema della povertà energetica è strettamente connesso a quello dell’emergenza abitativa.[...] La povertà energetica denota quindi una difficoltà per i cittadini di pagare le bollette, un abitato troppo dispendioso da un punto di vista energetico e, in terzo luogo, l’utilizzo di elettrodomestici o fonti di riscaldamento che consumano troppo4.
Ed è proprio il meccanismo del Credito Fiscale a fare da propulsore al Bonus110, ma anche gli altri Bonus edilizi. Questo avrebbe consentito di mettere in moto il settore e, come un’onda, propagare nel paese una ripresa della economia nel suo complesso. Particolare importante: il meccanismo poteva consentire a chiunque, nel corso del tempo, di farvi ricorso
Il successo della misura fiscale Superbonus 110% è stato ottenuto grazie alla libera circolazione dei crediti d’imposta. Attraverso la cessione plurima del credito, infatti, è possibile trasferire la detrazione fiscale (generata da lavori edili di efficientamento energetico e miglioramento antisismico) a un altro soggetto, per il quale diventa credito d’imposta che potrà essere compensato con lo Stato4. Se non puoi pagarti i lavori e usufruire della detrazione fiscale, allora puoi trovarti un qualsiasi soggetto che paga il 100% dei tuoi lavori che potrà usufruire del bonus, per poi godere egli stesso del 110% del credito di imposta: e il tempo ci ha dato ragione. Una possibilità che diveniva però una vera e propria necessità: senza poter cedere la propria detrazione fiscale ad un altro soggetto, cosa sarebbe accaduto in tutti quei casi in cui non tutti i condomini avrebbero avuto la possibilità di pagare i lavori? Nulla, anzi, sarebbe stata preclusa la possibilità di fare i lavori anche ai condomini che, invece, avevano la disponibilità economica4.
I risultati
La trasferibilità dei crediti fiscali maturati ha creato un reale potere di acquisto. Precedentemente i crediti fiscali erano fermi: solamente chi li aveva maturati, facendo dei lavori di ristrutturazione, poteva portarli in sconto sulle tasse, secondo le modalità previste dalla legge.
L’operazione va considerata nel suo complesso: con il Moltiplicatore Keynesiano si è avuto un deciso impatto sulla crescita degli investimenti, sulle attività economiche, e, quindi, sul gettito fiscale. Non si può considerare solamente il momento di minore entrata fiscale dovuta alla presentazione dei crediti allo Stato. La loro circolazione ha prodotto maggiore economia, maggiore plusvalore, e, di conseguenza, maggiore gettito fiscale a livello complessivo.
Nel Periodo 2020-2023 il rapporto Debito/PIL è crollato di 20 punti percentuali: dal 154% al 134%2
Basti pensare al dato che più volte abbiamo sottolineato del +6,7% di Pil del 2021, che ha fatto registrare una crescita alla nostra economia che non si vedeva dal dopoguerra, nell’unico anno in cui il Superbonus ha dispiegato tutti i propri effetti4. Analisi trimestrale Movimprese, condotta da Unioncamere e InfoCamere, sui dati del Registro delle Imprese delle Camere di commercio. UNIONCAMERE, Costruzioni, effetto "bonus": in due anni +30mila imprese, Comunicato stampa in Unioncamere.it, 2 novembre 20214. I dati del registro delle imprese delle Camere di Commercio, invece, rivelano che nel 2021 (stando all’ultimo trimestre) non ci sono dubbi sul fatto che il settore delle costruzioni abbia trainato l’intero sistema imprenditoriale: 6.200 nuove imprese (+0,95% rispetto a fine giugno), hanno offerto un contributo per il 28% al bilancio positivo del periodo. A tutto ciò fa seguito l’enorme impatto sociale, valutabile anche in termini di ricaduta occupazionale. Secondo lo studio di Nomisma7, col Superbonus si è avuto un incremento di 641.000 occupati nel settore delle costruzioni e di 351.000 occupati nei settori collegati. 1 milione di posti di lavoro generati!4
Un confronto grafico tra Italia e Francia sulla percentuale del debito pubblico, mostra la differenza tra la riduzione di quello italiano (di 20 punti percentuali), e quello francese (di 4 punti percentuali), tra il 2020 e il 2023; il secondo grafico del Financial Times mostra il livello della spesa del paese per impiego di Asset, nello stesso periodo, confrontato con le altre principali economie:
[caption id="attachment_235347" align="aligncenter" width="750"]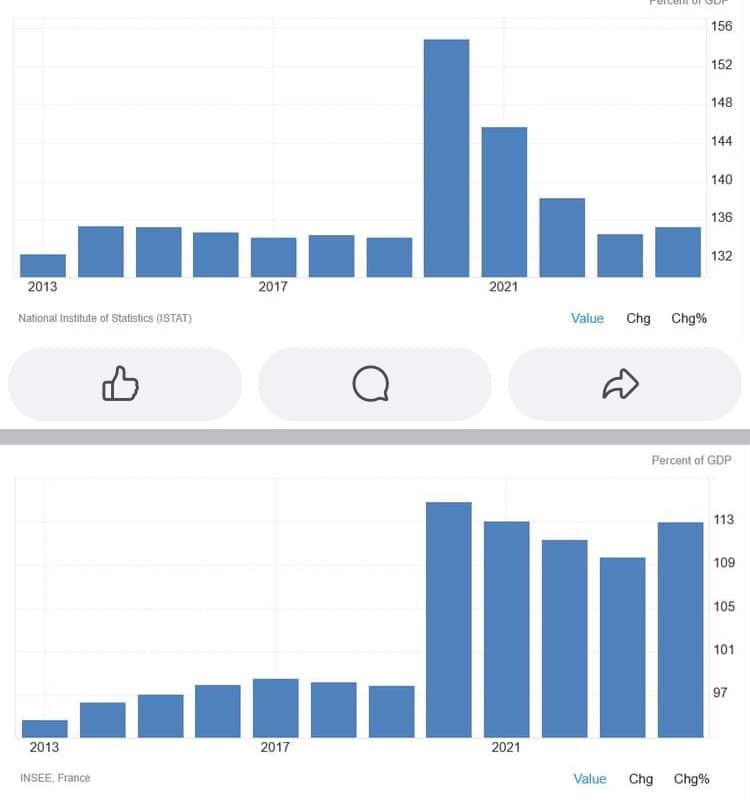 PIL raffronto Italia-Francia[/caption]
[caption id="attachment_235348" align="aligncenter" width="750"]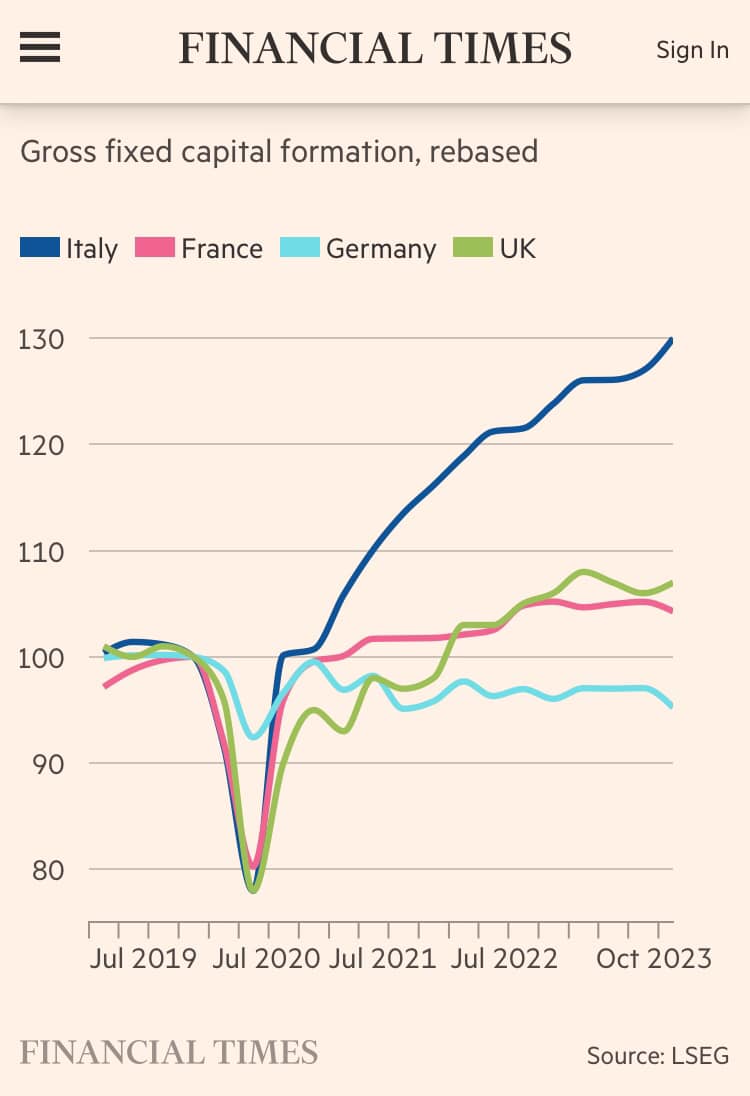 Finacial-TimesFixed-capital-formation[/caption]
Blocco dei Crediti Fiscali da parte di Draghi/Giorgetti (Meloni)
Con la caduta anticipata del governo Conte2 (dopo solo sei mesi di attività), viene imposto il governo (tecnico) di Mario Draghi, il quale fin da subito si dichiara contrario alla circolazione dei Crediti Fiscali, non ostante i risultati positivi raggiunti. Ne consegue che al Bonus vengono tarpate le ali e rallentato, e poi bloccato definitivamente, l’effetto positivo sull’economia.
La misura avrebbe iniziato a sortire i propri effetti proprio nel 2021, nel momento in cui Draghi si insedia con il suo governo. Non sono chiari i motivi di questa ostilità verso la circolazione dei crediti. A far peccato, e pensar male, qualcuno non ha digerito la possibilità che l’Italia fosse, in quel momento, il paese con i migliori risultati economici in Europa.
La polemica verso il governo Conte2, risulta del tutto infondata. Certamente la misura avrebbe avuto necessità di una messa a punto, non certo la sua distruzione. Il blocco dei crediti ha posto seriamente in crisi tutto il settore dell’edilizia, creando molti disagi a cittadini presso i quali i lavori erano iniziati ma, improvvisamente, sono stati sospesi, proprio a causa del blocco. Così molte aziende si sono trovate, nel cassetto fiscale, un quantitativo di crediti fiscali in eccesso, senza sapere cosa farne.
Spiega Sylos Labini5 come invece sarebbe stato opportuno apportare modifiche migliorative: per esempio differenziare le percentuali dell’incentivo, favorendo, per esempio, alcune aree terremotate, e le periferie in zone con difficoltà. Draghi invece ha attaccato la cessione del credito. L’azione è poi proseguita con Giorgetti nel governo Meloni. Tutto il progetto è stato quindi compromesso.
Questa circolazione non era illimitata, specifica Santillo6, ma avrebbe dovuto avere termine nel giro di due anni, due anni e mezzo. Draghi impone limite alla cessione del credito che diventa “limitata” fino ad un massimo di 4 volte, poi solamente 2. Meloni con un decreto legge (17 febbraio 2023) blocca completamente la circolazione dei crediti: o si portano in detrazione diretta oppure nulla. Si blocca così il meccanismo che consentiva a qualsiasi bonus di avere vita. Come dire che un’auto nuova la puoi rivendere solamente un numero di volte predefinito. In questo modo l’auto (il credito) non ha più alcun valore3.
Le polemiche
Quali sono le reali motivazioni politiche del blocco della circolazione dei crediti fiscali? Non risultano essere chiare. Draghi si limita a un laconico “è meglio così per l’Italia”. La destra del governo Meloni, che fino dall’inizio aveva sostenuto l’iniziativa con dichiarazioni roboanti, parte all’attacco, e Giorgetti denuncia un buco di Bilancio per 200mld di euro. Tutta la destra salottiera si spertica, nei salotti “buoni” televisivi, per denunciare le responsabilità del governo ConteII.
Eppure i dati di questo buco non risultano esserci. Ma il governo, con il ministro Giorgetti, denuncia una sforamento del Patto di Stabilità Europeo, a causa del Bonus 110. L’accusa indica che, rispetto alle indicazioni del manuale Eurostat MGDD (Feb/Mar 2023), i conteggi portano a un deficit di bilancio di oltre il 7%.
Il problema nasce, spiega Sylos Labini5, sulla classificazione dei crediti fiscali, in dipendenza del fatto se essi vengono ritenuti pagabili o meno. I crediti concepiti con il Bonus110, nel Decreto Rilancio, non erano pagabili, mentre il governo Meloni li ha classificati come pagabili, e quindi li ha inseriti tutti nel deficit di bilancio dell’anno di emissione. I crediti non pagabili non rientrano nel deficit di bilancio sino a quando non sono presentati.
Invece l’interpretazione del governo Meloni fa esplodere il deficit, ma non è reale. Se i crediti vengono dichiarati “pagabili”, il governo dovrebbe subito pagare la cifra equivalente ai possessori, se questa supera la loro capacità fiscale (hanno maturato più crediti fiscali dell’importo dovuto sulle tasse). Il Regolamento di riferimento, per la contabilità europea, è il SEC 2010, spiega Sylos Labini5, mentre il manuale MGDD è solamente un supporto interpretativo. Sul problema un approfondimento lo si trova QUI.
Inoltre, in un post su Facebook, evidenzia la differenza tra crediti pagabili e non pagabili:
Secondo ISTAT (Memoria scritta VI Commissione Finanze Camera dei deputati 2 marzo 2023) il principio di “pagabilità” deve essere inteso in un’accezione più ampia del rimborso diretto e immediato da parte della Pubblica Amministrazione. Al contrario, il paragrafo 20.167 del SEC2010 afferma che i crediti fiscali sono pagabili se l’importo del credito che eccede il debito di imposta viene pagato al beneficiario. Con un credito fiscale pagabile esiste l’obbligo da parte dello Stato a pagare. Nel SEC2010 un credito fiscale è “non pagabile” quando non esiste un obbligo per lo Stato di pagare alcunché a qualcuno: quest’assenza di obbligo non è inficiata dai passaggi di proprietà del credito resi possibili dalla trasferibilità8
[caption id="attachment_235350" align="aligncenter" width="814"]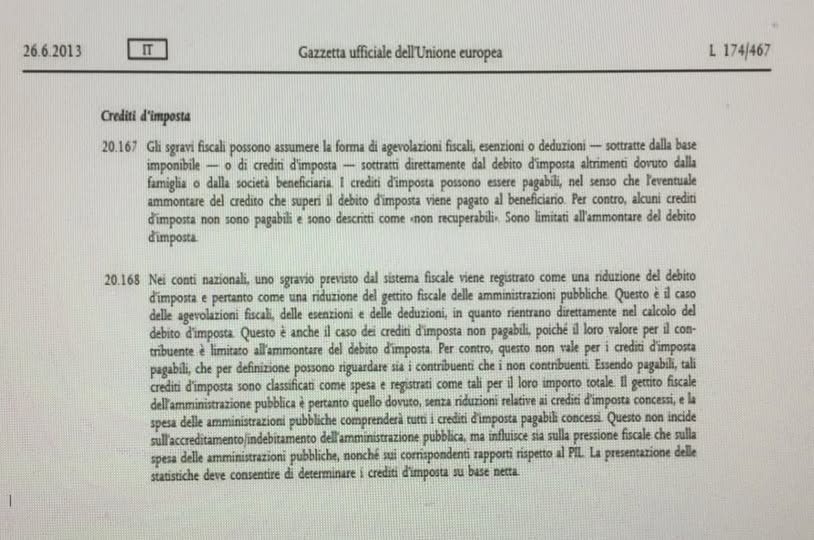 Istat-Crediti-Fiscali-pagabiltà[/caption]
Ancora Sylos Labini, in un affondo sul presunto motivo per cui, Draghi e Giorgetti, hanno bloccato la circolazione dei crediti fiscali:
Nel novembre 2022, il ministro dell’Economia Giorgetti aveva dichiarato: “Ci sono osservazioni da parte di soggetti esterni…Stiamo attenti, evitiamo di dire che questi crediti di imposta devono circolare liberamente. Non dobbiamo proprio dirla questa cosa qua, è meglio per tutti e per lo Stato italiano in particolare”. Questa dichiarazione faceva trasparire un avvertimento minaccioso svelando il vero motivo dell’attacco alla trasferibilità dei crediti di imposta. Secondo diversi commentatori i crediti d’imposta generati dai bonus edilizi, nel momento in cui possono circolare liberamente nell’economia, vengono considerati dalla BCE come una pericolosa forma di moneta fiscale. In un intervento al Parlamento nel 2024 il senatore della Lega Bagnai aveva affermato: “la circolazione dei crediti fiscali creava moneta… l’introduzione di una circolazione di moneta fiscale parallela su scala nazionale sarebbe stata avversata in tutti i modi”. Sarebbe stata avversata, ma non è affatto illegale, e quindi non poteva essere tolta di mezzo con metodi “legali”, in quanto i crediti fiscali trasferibili sono pienamente legittimi all’interno della normativa dell’eurozona. E’ sconcertante che nell’era del neoliberismo fondato sulla libera circolazione dei capitali, sia stata eliminata la libera circolazione dei crediti fiscali che sono titoli di Stato a rischio zero per il mercato poiché danno il diritto a scontare le tasse. Il mercato, in modo libero e autonomo, decide di scambiarli su base volontaria in cambio di merci e servizi oppure di euro9.
Nel gennaio di quest’anno è ancora Sylos Labini a denunciare l’ipocrisia dei governanti italiani sulla cessione dei crediti fiscali:
Mario Draghi, durante il suo governo, ha criticato aspramente i meccanismi di cessione del credito definendo i suoi ideatori "colpevoli" della paralisi del mercato, poiché progettati "senza discrimine o discernimento". Incredibile intervento! Prima modifica i termini di cessione dei crediti, che funzionavano, li peggiora, poi afferma che la colpa è degli altri. Grandissimo !! Crediti di imposta trasferibili per incentivare l'adozione di soluzioni energetiche pulite. E' l'idea suggerita da Mario Draghi che ha presentato a Bruxelles il suo report di 400 pagine sulla competitività. "Rendendo questi crediti di imposta trasferibili come avviene negli Stati Uniti, diventerebbero ancora più attraenti per imprese e investitori". Quindi, dopo aver demonizzato i crediti fiscali trasferibili nell’edilizia, li ripropone per stimolare gli investimenti nella transizione energetica. Meraviglioso !!10
[caption id="attachment_235351" align="aligncenter" width="704"]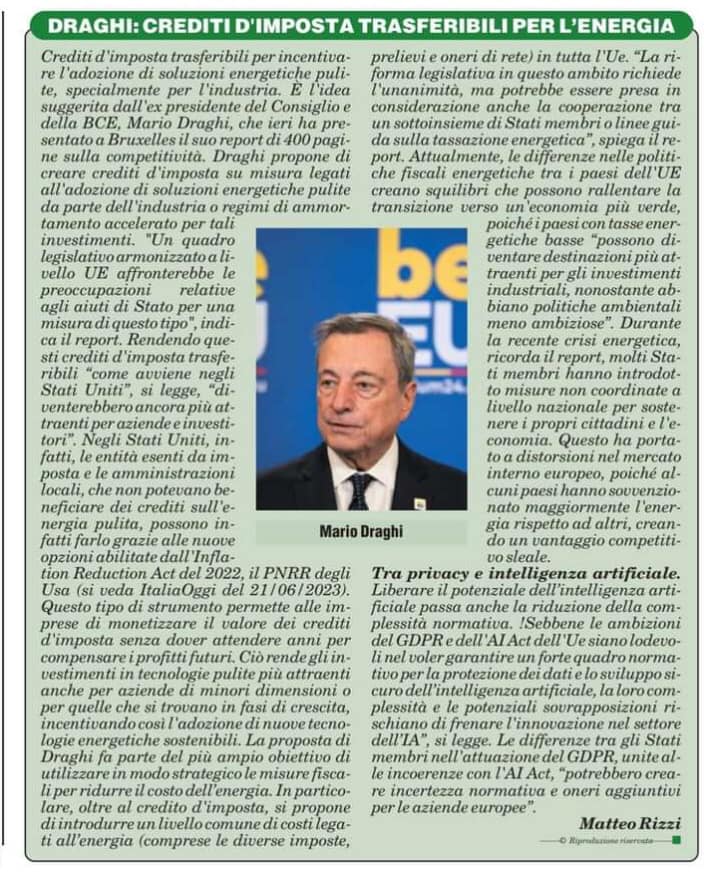 Draghi crediti fiscali green[/caption]
Un’altra polemica pretestuosa, messa in circolazione dal governo è quella delle truffe con il Bonus110 e con il Bonus facciate. Santillo liquida la polemica in breve: la filiera del Bonus110 è certificata, asseverata, e collaudata, ovvero i prezzi dei materiali erano stabiliti da organismi regionali preposti. La stessa Guardia di Finanza ha rilevato che le frodi sui crediti fiscali sono dell’ordine dello 0,5%: valore bassissimo, mai raggiunto nella storia del paese dei falsi invalidi, degli evasori IVA, e dell’elusione ed evasione fiscale. Invece sul Bonus facciate (precedente al 110) non esistevano gli stessi controlli, avendo lasciato ai tecnici la formulazione dei prezzi. Non è un caso che le frodi siano in larga misura realizzate con il Bonus facciate6.
Anche qui Draghi non fece mancare una delle sue “perle” di economista, paragonando il Bonus al Biafra, quando gli aiuti umanitari vennero inghiottiti dalla corruzione nel paese Africano.
Conclusioni
Alla luce di quanto esposto, c’è quindi da dubitare sulla veridicità, e la buona fede, di quanti, ancora oggi, blaterano di “buco di bilancio” causato dal Bonus110. Come tutte le misure, quando vengono immesse sul campo, avrebbe necessitato di un assestamento e di migliorie.
Qualcuno, ben noto, ha preferito invece bloccare un meccanismo virtuoso che stava dando un certo ossigeno all’economia italiana. Per questo non sono anche mancate, per onor del vero, forti critiche al M5S per aver appoggiato il governo Draghi, fautore dell’insabbiamento della iniziativa. Ma questo attiene a scelte politiche che non sono oggetto di questo articolo.
Indiscutibile è invece l’evidente strumentalizzazione, e disinformazione, che si è creata intorno al Bonus110 e ai crediti fiscali. Nella realtà rimane un PIL tornato allo zero virgola, e il disagio di migliaia di cittadini ai quali sono stati interrotti i cantieri, e tutti coloro che sono rimasti esclusi, non avendo potuto accedere all’iniziativa. Nonché le difficoltà alle imprese, che avevano investito nel progetto.
Di sicuro a salvarsi sono state le banche, che hanno operato per acquisire crediti fiscali fino alla capienza massima, per ottenere detrazioni fiscali a loro favore: dopodiché, non hanno più concesso “prestiti ponte” ai cittadini, che ne avrebbero avuto bisogno per far decollare il bonus110.
Di Davide Amerio per ComeDonChisciotte.org
19.01.2026
NOTE
1 Gruppo Moneta Fiscale: gruppo di studio formato da docenti ed esperti in ambito economico, i risultati dello studio e le conclusioni sono state raccolte nel libro “Per una moneta fiscale gratuita - Come uscire dall’austerità senza spaccare l’euro” a cura di Biagio Bossone, Marco Cattaneo, Enrico Grazzini, Stefano Sylos Labini, con interventi di Maria Luisa Bianco, Massimo Costa, Luciano Gallino, Guido Ortona, Richard Wood, Giovanni Zibordi. Edizioni Micromega
2 Stefano Sylos Labini: Laureato in geologia all’Università La Sapienza di Roma nel 1985, dopo un periodo di studio in Giappone, si è specializzato in geomorfologia e sismotettonica. In questo ambito ha studiato il bacino de L’Aquila e lo Stretto di Messina. Ricercatore all’ENEA dal 1989, dopo aver trascorso un periodo di studio all’Università di Berkeley su temi di economia internazionale, si è occupato di trasferimento tecnologico nell’Agenzia per l’innovazione, società partecipata da ENEA e Mediocredito centrale. Successivamente ha approfondito temi relativi a energia e ambiente collaborando con il Centro Europa Ricerche fondato da Giorgio Ruffolo, con la Svimez e con la Commissione europea. Dal 2011 si è dedicato ad analisi di economia finanziaria e monetaria pubblicando con Giorgio Ruffolo articoli su la Repubblica e il libro “Il film della crisi” edito da Einaudi e dal 2014 ha lavorato sul progetto della Moneta Fiscale. Fonte Web
3 Agostino Santillo: Deputato della Repubblica da ottobre 2022, componente della Commissione Ambiente e Territorio. E già Senatore della Repubblica da marzo 2018 a settembre 2022, componente della Commissione Trasporti, Lavori Pubblici e Comunicazioni del Senato.
Ingegnere civile-idraulico, libero professionista dal 2002, e nella pratica professionale si occupa principalmente di:
- pianificazione, programmazione, progettazione e verifica tecnica di Lavori Pubblici nel campo della Difesa Suolo (opere di mitigazione rischio idrogeologico) e Costruzioni Idrauliche (fognature, acquedotti, sistemazioni fluviali e di bacini montani);
- supporto al Responsabile Unico del Procedimento e a Dirigenti e Funzionari degli Uffici Pubblici;
- studi per la perimetrazione di aree a Rischio Idrogeologico (alluvioni e frane);
- direzione e collaudo dei lavori;
- coordinamento della sicurezza in fase di progettazione ed esecuzione dei lavori.
4 Superbonus 110% tutta la verità di Agostino Santillo – edizioni GFE
5 Intervista all’Ing. Stefano Sylos Labini – 16 Settembre 2025
6 Intervista all’On. Agostino Santillo – 4 Agosto 2025
7 Gli effetti del superbonus sull'economia, lo studio di Nomisma – AGI
8 Stefano Sylos Labini – Facebook post del 25 novembre 2025
9 Stefano Sylos Labini - L’attacco alla libera circolazione dei crediti fiscali – albarinascita.it
10 Stefano Sylos Labini – Facebook post del 13 gennaio 2026
nicolcass 20 gennaio 2026
Non ho mai visto un soggetto che a fronte di una tua spesa di 100 ti restituisce 110
ric 20 gennaio 2026
ma in compenso ne vedrai tantissimi che di fronte ad un costo di " mille" te ne chiede
3000 , per oneri di sistema , trasporto , accise , iva , ecc... basta vedere LE BOLLETTE tipo il Gas , elettricita' ecc..
nicolcass 20 gennaio 2026
appunto bisognava alzare le antenne ed anche i peli del c...