
di Aldo Scorrano (CSEPI)
A volte, quando si affronta il tema legato alla moneta si rischia di cadere in una vera e propria fallacia nel ragionamento, anche a causa di una parziale o completamente ignorata conoscenza delle origini storiche di una delle più importanti istituzioni sociali dell’umanità.
Per affrontare questa breve analisi, partiamo da un esempio tipico 'generale' al fine di comprendere l'architettura del sistema monetario in cui considereremo, per semplificazione di ragionamento, un “sistema chiuso” (cioè escludendo il Settore Estero poiché al momento, per l'oggetto della nostra analisi, non è indispensabile) e uno Stato che gestisce "normalmente" la propria politica monetaria.
Si precisa che il ragionamento seguente vale per tutte le economie monetarie moderne, indipendentemente dal tipo di valuta utilizzata (ad esempio Euro, Dollaro, Sterlina, Yuan e così via) perché riguarda i “rapporti contabili” (emissioni, trasmissioni, flussi finanziari) tra i bilanci, nelle voci degli stati patrimoniali, di “particolari soggetti economici”, rispondenti rispettivamente a due macro settori, quello pubblico e quello privato. L’analisi poi proseguirà effettuando una puntuale disamina dei rapporti (come vedremo, sociali) sottostanti.
1 - Premessa concettuale
Prima di procedere è di fondamentale importanza capire che, da un punto di vista macroeconomico, bisogna considerare lo Stato in maniera differente rispetto a come lo consideriamo, ad esempio, da un punto di vista del diritto. Per essere più chiari, spesso si sente dire che “lo Stato siamo noi" il che è corretto solo se si fa ricondurre tale affermazione nell’alveo dei dettami costituzionali relativi al concetto di sovranità popolare. Tuttavia la questione cambia quando dobbiamo riferirci ad aspetti riguardanti la macroeconomia. Questa visione dello Stato, che vede fondere insieme due profili differenti ai fini di questa analisi (quello giuridico e quello economico), è purtroppo fonte di molti fraintendimenti proprio per la stessa analisi economica. Per cui, da un punto di vista macro-contabile, dire che “lo Stato siamo noi” è un po’ un ossimoro, per tale ragione è necessario fare delle puntualizzazioni per spiegare meglio perché invece, appunto macro-contabilmente, “lo Stato NON siamo noi!”
2 - Lo Stato nella macro-contabilità nazionale
Nel campo della macroeconomia, e nella contabilità nazionale, quel “noi” rappresenta in aggregato un insieme formato da famiglie, imprese e banche (commerciali) e “lo Stato”, in realtà, è un settore ben definito che include le amministrazioni pubbliche, la cui composizione ultima è costituita principalmente dal Tesoro (Ministero dell’Economia e delle Finanze/Dipartimento del Tesoro) e dalla Banca Centrale.
Capiti questi concetti, si può procedere oltre.
All’interno della contabilità nazionale consideriamo dunque i due settori d’interesse, quello pubblico e quello privato. Consolidandoli troviamo:
- nel pubblico il Tesoro (cioè il braccio economico e finanziario del Governo; in Italia il Ministero dell'Economia e delle Finanze/Dipartimento del Tesoro) e la Banca Centrale (l'ente a cui il Governo delega le operazioni monetarie);
- nel privato il Sistema Bancario (l'insieme delle banche commerciali) e il Settore Privato Non Bancario (l'insieme delle famiglie e delle imprese residenti).
Escludendo per questa analisi, come abbiamo anticipato, il settore estero lo schema che abbiamo è noto ed è il seguente:
[caption id="attachment_90078" align="aligncenter" width="1024"]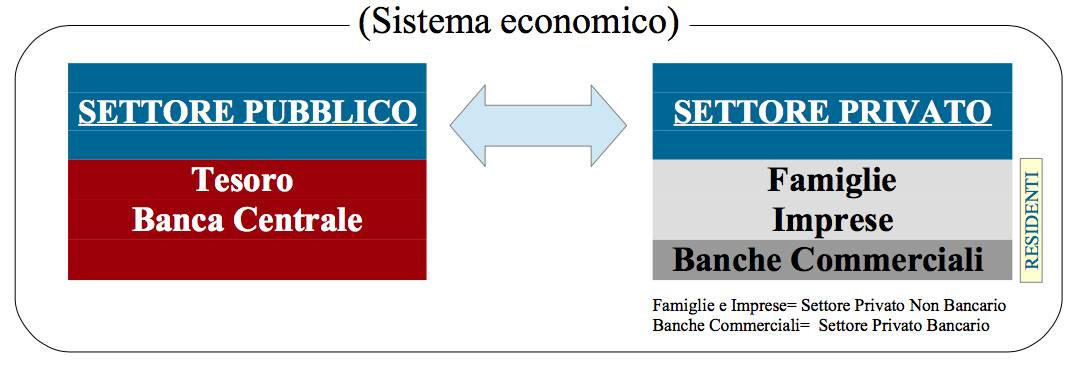 Saldi settoriali[/caption]
Rinviando, per ora, il significato di moneta andiamo a vedere come è contabilizzata settorialmente nei bilanci dei soggetti economici cui abbiamo fatto cenno precedentemente.
3 - La moneta nella macro-contabilità nazionale
Al generico concetto di moneta introduciamo gli altri tipici strumenti di un'economia monetaria che possono essere considerati come principale mezzo di pagamento: il contante, la liquidità bancaria, i depositi bancari a cui diamo delle veloci definizioni
- il contante è quella parte di moneta della Banca Centrale che esiste e circola come documento fisico e comprende le banconote e le monete metalliche. E’ una passività della Banca Centrale.
- la liquidità bancaria: è quella parte di moneta della Banca Centrale (chiamata anche riserva bancaria) che esiste nella forma di saldo a credito su un conto presso la banca Centrale. E’ una passività della Banca Centrale e corrispettivamente un'attività delle banche che ne hanno la disponibilità.
- i depositi bancari: sono i saldi complessivamente a disposizione dei clienti delle banche. Sono passività delle banche Commerciali e contemporaneamente attività per i clienti che ne hanno la disponibilità.
A questo punto riportiamo il tutto ad una dimensione contabile con le seguenti scritture, tenendo a mente che sia il contante sia la liquidità bancaria (riserve) sono passività della Banca Centrale:
[caption id="attachment_90081" align="aligncenter" width="912"]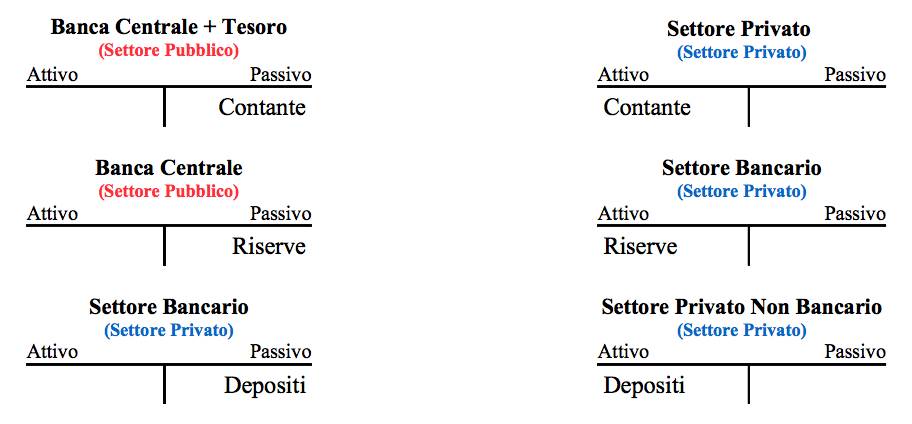 Scritture contabili tra settore pubblico e privato[/caption]
Da come si può facilmente notare dalle scritture contabili il contante e la liquidità bancaria (riserve), in quanto moneta della Banca Centrale, sono registrati nella voce delle passività dello stato patrimoniale della stessa Banca Centrale, con segno negativo (-). I tre mezzi di pagamento descritti sopra, in un quadro istituzionale, consentono di estinguere, attraverso un trasferimento al beneficiario, un obbligo di pagamento.
4 - Il rapporto sociale tra debitore e creditore
Ora, se vogliamo esprimere tutto in termini di obbligazioni, possiamo definire cosa siano un debito e un credito. Nel campo del diritto il debito è un obbligo giuridico di eseguire, da parte di un soggetto detto debitore, una determinata prestazione, suscettibile di valutazione economica, a favore di un altro soggetto determinato detto creditore. Ed è proprio in forza di questo vincolo giuridico, creatosi tra due soggetti, che permette alla “parte attiva” (creditore) di poter esigere dalla “parte passiva” la prestazione. La relazione instauratasi tra debitore e creditore è detta rapporto obbligatorio.
Qui emerge un fatto importante nella nostra analisi: tra debitore e creditore si crea, come abbiamo visto, una relazione che in definitiva è un rapporto sociale tra individui o gruppi di individui (classi) nella forma di debito-credito.
Un rapporto che è alla base dello stesso concetto di moneta, poiché “le proprietà della moneta e il modo in cui essa è capace di svolgere le sue funzioni sono costituite dalle relazioni sociali del sistema monetario”.
“Essa rappresenta una relazione di debito, una promessa o un’obbligazione, esistente tra due esseri umani, e non può essere identificata prescindendo dal suo uso istituzionale. Essa esprime una re- lazione sociale (Foley 1987; Ingham 1996), e sarà considerata, seguendo Keynes (1930), Minsky (1986) e Wray (1990), come un’operazione contabile a due lati.” (S.B. Kelton, 2001)
Una caratteristica ben nota allo stesso Marx:
> (K. Marx, F. Engels, Il manifesto del partito comunista, 1848)
In questo senso la moneta ed il suo ruolo all'interno di una società capitalistica rappresenta un indicatore di come si evolve la struttura dei rapporti di potere (di forza) e della gerarchia sociale.
Da un punto di vista teorico, ed in valore assoluto, perché quando ci riferiamo alla moneta ci risulta difficile concepirla come un debito?
Una spiegazione storica la da, nel suo libro “La natura della moneta”, Geoffrey Ingham (si veda il cap. 5 “Le origini storiche della moneta e le sue forme precapitalistiche”) in cui scrive, introducendo l'istituzione del guidrigildo:
>
e ancora
>
infine
>
5 - Un passo in più...
Siamo arrivati fin qui e ora, ma solo apparentemente, complichiamoci un po’ la vita. In realtà la moneta può essere contemporaneamente considerata un’attività ed una passività proprio per la sua caratteristica “intrinseca” che risiede nella particolare e peculiare funzione sociale che riveste. A tal proposito si può fare riferimento alla teoria cartalista della moneta ed in particolare all’economista Alfred Mitchell-Innes (“What is Money”, The Banking Law Journal, May 1913), per comprendere meglio ciò che, a prima vista, sembrerebbe una contraddizione.
Innes, infatti, definisce la moneta come un “credito”, un tipo particolare di credito “riscattato dalla tassazione” (Innes, 1914) e lo argomenta in questo modo:
La moneta è credito e nient’altro che credito.>> (A.M. Innes, 1913).
Da un punto di vista contabile, quindi, questo avviene poiché la moneta è allo stesso tempo un’atti- vo (un credito) e un passivo (un debito). Un approccio seguito anche dall’economista inglese John Maynard Keynes che scriveva:
> (J.M. Keynes, 1930)
Alla luce di ciò la moneta, indipendentemente dal fatto che sia un credito e un debito, è creata nel momento in cui un compratore (debitore) e un venditore (creditore) entrano in un contratto a termine, “La moneta rappresenta una promessa o un pagherò detenuto come attivo dal creditore e come passività dal debitore. La creazione di moneta, quindi, è semplicemente quell’operazione di bilancio che registra questa relazione sociale”. (S.B. Kelton, 2001)
Seguendo lo stesso percorso cartalista (che fa derivare il valore della moneta statale dal suo utilizzo per i pagamenti di certe passività verso lo Stato stesso), un altro grande economista, Hyman Philip Minsky, ha affermato:
l fatto di dover pagare le tasse è ciò che da valore alla moneta di quell’economia (...) La necessità di pagare le tasse significa che le persone lavorano e producono allo scopo di acquisire ciò con cui poter pagare le tasse>> (H.P. Minsky 1986).
Sempre su questo concetto leggiamo ancora la Kelton:
> (S.B. Kelton, 2001)
6 - Conclusioni
A questo punto - e concludendo - il requisito mancante nelle varie e molte argomentazioni che si trovano attorno al dibattito sulla moneta è proprio l’aspetto storico-sociale, elemento imprescindibile per una seria e accurata analisi circa il concetto e la natura di questa fondamentale istituzione sociale.
Non solo. Poiché, appunto, la moneta è in primis un rapporto sociale non la si può relegare alla mera considerazione “tecnica”. E’ del tutto evidente, alla luce di quanto scritto in maniera certamente non esaustiva, che la moneta, dunque, proprio in ragione di quella “particolare” relazione sociale che sottintende è di fatto espressione politica ed è alla politica che bisogna volgere lo sguardo ogni volta che intendiamo approcciarci a questioni come emissione monetaria, sovranità monetaria e risorse finanziarie.
Fonti bibliografiche:
1) Ingham, G., La natura della moneta (Fazi Ed., 2016)
2) Innes, A. M., What is Money? (1913)
3) Kelton,S.B., “The role of the state and the hierarchy of money” (2001)
4) Keynes, J. M., A Treatise on Money, New York, Harcourt Brace (1930)
5) Knapp, G. F., The State Theory of Money (1924)
6) Lerner, A. P., Money as a creature of the state, American Economic Review, vol. 37, no. 2 (1947)
7) Marx, K., Engels,F., Il manifesto del partito comunista (1848)
8) Minsky, H. P., Stabilizing An Unstable Economy (1986)
9) Terzi, A, Economia monetaria (EDUCatt, 2012)
10) Wray, L. R., ‘The Origins of Money and the Development of the Modern Financial System’, Levy WP No. 86 (1993)
misc3 24 febbraio 2021
Evidentemente i cittadini dell’Arabia Saudita, che pagano zero tasse ma usano senza problemi il rial per comprare la kabsa, non hanno letto Minsky.
Aldo Scorrano 24 febbraio 2021
Mi permetto di suggerire alcune letture (a caso) sul sistema monetario saudita. Forse si capirà che Minsky effettivamente è meglio farlo riposare in pace... ;-)
https://www.global-rates.com/it/tassi-di-interesse/banche-centrali/banca-centrale-arabia-saudita/interesse-sama.aspx
https://ojs.uniroma1.it/index.php/monetaecredito/article/view/11327