
Di Domenico Moro
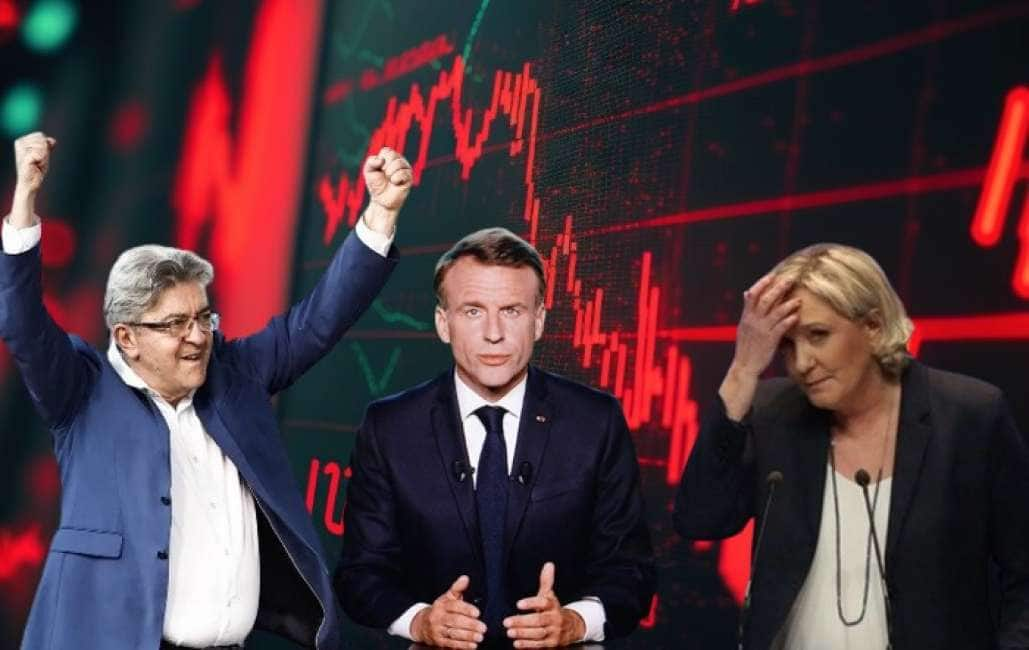
Le elezioni francesi hanno restituito una assemblea nazionale (il parlamento francese) spaccata in tre blocchi, nessuno dei quali in possesso della maggioranza su cui far nascere un governo con un chiaro colore politico.
L’incertezza su quale sarà il futuro governo del secondo paese della Ue e unica potenza nucleare europea sta preoccupando i mercati, o, per dirla in altri termini, il grande capitale finanziario francese e europeo.
Del resto la Borsa francese all’indomani delle elezioni è calata dello 0,63%. A destare preoccupazione, una volta sventato il pericolo rappresentato dalla estrema destra, temuta per il suo euroscetticismo e per le posizioni sulla guerra in Ucraina, è la vittoria relativa del Nuovo fonte popolare (Nfp) e in particolare l’egemonia che all’interno di esso esercita il partito di estrema sinistra de La France Insoumise (LFi) guidata da Melenchon. Infatti, il programma di Melenchon metterebbe in crisi il percorso di austerità iniziato dal governo Macron, che ha raggiunto il suo apice con l’approvazione della legge sulla controriforma delle pensioni, che è stata varata senza il voto del Parlamento, un autentico vulnus alla sovranità popolare esercitata attraverso il legislativo. Senza contare che LFi ha posizioni tutt’altro che allineate sulla guerra in Palestina e in Ucraina.
L’obiettivo dei mercati è quindi quello di far fuori Melenchon e LFi e puntare su un governo di coalizione guidato o da un politico di cui hanno fiducia, come il socialista ed ex presidente della Repubblica Hollande, o da una figura “tecnica” come si fece in Italia con Monti e Draghi.
Una cosa però è chiara: qualsiasi governo verrà formato avrà sul collo il fiato della finanza francese e internazionale. Il problema è che la Francia è un paese non solo in grave crisi sociale, come provano le numerose e imponenti lotte di massa che si sono succedute in questi anni, ma anche economica, politica, e geopolitica. La frammentazione del voto è un riflesso di questa crisi strutturale. La Francia è, infatti, un paese fortemente indebitato, cosa che pesa enormemente sulla sua stabilità interna che è importante anche per la stabilità della Ue, specie a fronte dell’indebolimento del governo tedesco alle ultime elezioni europee. Di fatto il duopolio franco-tedesco, attorno al quale dovrebbe reggersi l’Ue, appare oggi in forte crisi.
Ma passiamo ai dati. Il debito pubblico francese ha superato la soglia psicologica del 100% del Pil posizionandosi al 112%, e, potendo salire di 1,5 punti all’anno, si potrebbe avvicinare pericolosamente al debito italiano che è al 138%. Inoltre, il deficit pubblico francese nel 2023 ha raggiunto il 5,5%, sforando gli impegni presi dal governo e superando il limite del 3% previsto dal Patto di stabilità europeo. Inoltre, la somma del debito pubblico e privato francese ammonta al 320% del Pil a fronte di una media europea del 236% e del 243% dell’Italia. Il debito delle imprese francesi ammonta al 150% del Pil, a fronte del 65% delle imprese italiane.
A seguito di questi risultati si è subito fatta sentire la pressione delle istituzioni che fanno gli interessi dei mercati, in particolare le agenzie di rating e la Commissione europea. Standard & Poor, la più importante tra le agenzie che valutano la solvibilità del debito di un paese, aveva declassato i titoli di stato della Francia già nel 2012 da un rating di AAA (massima fiducia) a AA. A maggio 2024, prima delle elezioni europee, valutato l’aumento del debito e del deficit francesi, ha declassato ulteriormente i titoli di stato da AA a AA-. Del resto, un’altra delle prime tre agenzie di rating, Fitch aveva già declassato il debito francese a AA- nell’aprile 2023.
Gli analisti di Standard & Poor sono preoccupati per la legge di bilancio del 2025 che dovrebbe passare al vaglio del Parlamento ai primi di ottobre e che dovrebbe sancire il proseguimento della politica restrittiva macroniana di spesa pubblica, cosa che non è del tutto scontata data la debolezza di un eventuale governo di coalizione, senza parlare di un governo in cui Melenchon svolga un ruolo importante.
Dice Standard & Poor: “Il governo che ne deriverà faticherà ad attuare misure politiche significative e dovrà affrontare il rischio persistente di un voto di sfiducia.” Di fronte a questa situazione di incertezza, sempre secondo l’agenzia di rating, c’è chiaramente la possibilità che salga lo spread tra gli OaT, i titoli di stato francesi, e i Bund, i titoli di stato tedeschi fino a toccare i 70 punti base. Secondo un altro analista, il differenziale dei tassi d’interesse sui titoli di stato con la Germania è “destinato a salire gradualmente, aumentando il costo del debito francese e contribuendo all’indebolimento dell’economia francese”.
Quanto all’indebolimento dell’economia francese, va rilevato che la Francia consuma molto più di quanto produce.
Infatti, importa molti più beni di quelli che esporta, tanto che è in deficit commerciale dal 2003 e che il deficit del 2023 ammonta a 137,4 miliardi di dollari, mentre l’Italia nello stesso anno ha realizzato un surplus commerciale 37,3 miliardi di dollari. La Francia ha potuto sostenere il suo welfare state e l’alto deficit della bilancia commerciale, cui ora si aggiunge l’alto debito pubblico, drenando ricchezza dall’Africa, grazie al Franco CFA, una moneta diffusa nelle ex colonie francesi e controllata da Parigi. Recentemente, però, la presa della Francia sulle ex colonie dell’Africa sembra venire meno. I Paesi dell’Africa occidentale sotto l’influenza francese hanno deciso qualche anno fa di abbandonare il franco CFA per una altra valuta, l’Eco, che dovrebbe entrare in vigore nel 2027, e che potrebbe essere ancorata allo yuan renminbi cinese. Oltre a questo sono sempre di più i paesi africani dell’area di egemonia francese che si staccano dalla tutela francese, per stabilire accordi commerciali e politico-militari con la Russia e la Cina, che stanno sostituendo la Francia nel continente nero. L’ultimo pezzo della Françafrique (l’area di influenza francese) che la Francia ha perso è stato recentemente il Niger, dove la compagnia francese Orano ha perso la licenza per lo sfruttamento di una maxi miniera. La perdita del Niger, a favore della Russia e della Cina, è particolarmente grave, perché il Paese africano fornisce il 25% dell’import di uranio della Ue, minerale fondamentale in particolare per il funzionamento delle centrali nucleari francesi, che rappresentano la maggiore fonte di produzione energetica del Paese transalpino.
Un altro vulnus della Francia è la forte deindustrializzazione che si è determinata negli ultimi decenni, facendo scivolare il settore manifatturiero francese dal secondo al terzo posto in Europa dietro all’Italia. La deindustrializzazione è determinata da una politica di forte esportazione di capitali, mediante gli investimenti diretti all’estero (Ide). Nel 2022 lo stock degli Ide in uscita, dalla Francia verso l’estero, ammontavano a 1.525 miliardi di dollari, pari al 53,53% del Pil, mentre lo stock degli Ide in entrata, dall’estero verso la Francia, ammontavano a 897 miliardi, pari al 32,22% del Pil.
La Francia, quindi, presenta una situazione di crisi strutturale, che, all’interno, si traduce nelle continue e forti mobilitazioni popolari contro le misure di austerità del governo e nell’indebolimento della base industriale, e, all’esterno, nella perdita di influenza nella Françafrique. L’incertezza politica determinata dalle ultime elezioni è anche il prodotto di tale crisi. Non è un caso che il voto popolare si sia rivolto verso le ali estreme del panorama politico, da una parte, a destra, verso il RN di Marine Le Pen, e dall’altra, a sinistra, verso LFi di Melenchon. Il centro di Macron è stato penalizzato, anche se, grazie al sistema elettorale a doppio turno, è riuscito ad arrivare secondo, dopo il Nfp, come numero di seggi in Parlamento.
A questo punto entrano in gioco i vincoli posti alla politica statale dai mercati e dalla Ue. I mercati influenzano la politica interna di un Paese con gli investimenti nei titoli di stato, determinando con essi il differenziale, o spread, tra i tassi d’interesse garantiti dagli OaT francesi e quelli garantiti dai Bund tedeschi. Quindi, diminuendo gli investimenti internazionali sugli OaT, il rendimento di questi aumenta nel tentativo di attrarre nuovi investimenti e di conseguenza una parte maggiore della spesa statale deve andare a finanziare gli interessi sul debito. Da questo deriva o un aumento delle imposte o un aumento del debito e del deficit pubblico. Nessuna delle due soluzioni è però facilmente attuabile, perché l’aumento delle imposte sui ricchi, come prospetta Melenchon, e l’aumento del debito e del deficit sono avversati da élites e mercati.
La Ue, invece, con i vincoli al debito e al deficit contenuti nel Patto di stabilità, esercita il controllo sulle politiche fiscali che lo Stato deve varare, condizionando le decisioni del Parlamento sul bilancio pubblico e quindi sulla spesa. Pertanto i vincoli “esterni”, sovranazionali, incideranno sull’attività del nuovo governo e forse sulla sua stessa composizione. Infatti, se ci dovesse essere un governo del Nfp, bisognerà vedere se e quanto l’azione governativa potrà svincolarsi dai vincoli Ue e dalla pressione dei mercati.
Nel caso, invece, si realizzi un governo di coalizione, magari guidato da una figura tecnica, proprio sulla spinta dei vincoli “esterni”, si avrebbe la soluzione prospettata e desiderata dai mercati finanziari e dal grande capitale francese ed europeo.
La Francia, quindi, si viene a trovare un po’ nella stessa situazione in cui, prima la Grecia e poi l’Italia, si vennero a trovare qualche anno fa, quando la Troika (Fondo monetario internazionale, Banca centrale europea, e Ue) impose alla Grecia politiche restrittive di lacrime e sangue e la Ue impose all’Italia un commissario come Mario Monti. Certo la Francia non è la Grecia e non è neanche l’Italia, che pure era ed è molto diversa dalla Grecia. La Francia è una grande potenza imperialista e nucleare.
Una cosa è però certa: la Francia è sempre più vicina al Sud europeo, venendo così risucchiata nella fascia periferica, e sempre meno parte del centro dominante europeo, quello attorno alla Germania. Sarà, quindi, interessante vedere se e come i poteri esterni allo Stato nazionale francese riusciranno a piegare la resistenza dei francesi alla continuazione delle politiche di austerità la cui attuazione ha portato al crollo elettorale di Macron alle elezioni europee. Altrettanto interessante e importante sarà vedere l’atteggiamento della Francia sulla questione della guerra in Ucraina, dal momento che la Russia sta mettendo in discussione l’influenza della Francia in Africa, e che le uscite “guerresche” di Macron originano proprio dalla competizione che oppone Francia e Russia in quel continente.
Di Domenico Moro
15.07.2024
Domenico Moro si occupa di globalizzazione e di economia politica internazionale. E’ autore di Globalizzazione e decadenza industriale e Nuovo compendio del Capitale; Eurosovranità o democrazia? Perché uscire dall’euro è necessario, Meltemi, Milano 2020.
Den 17 luglio 2024
Macron, sposato con un uomo più grande di lui, è perfetto nel suo ruolo da Caronte.