LA GUERRA DEL DOLLARO CONTRO L’EURO E LO YUAN CINESE

LA GUERRA DEL DOLLARO CONTRO L’EURO E LO YUAN CINESE

Di Domenico Moro

La guerra non è solo quella combattuta con armi letali, come sta avvenendo in Ucraina, ma anche quella combattuta con mezzi non letali e altrettanto devastanti. Tra queste forme di guerra non letale c’è la guerra economica, che oggi viene combattuta con le sanzioni. Ma la guerra economica assume anche un’altra forma. Secondo molti economisti, siamo in piena guerra valutaria. Tale guerra vede il dollaro impegnato contro le altre principali valute mondiali, in particolare contro l’euro e lo yuan renmimbi cinese.

Il dollaro è la principale valuta mondiale, perché è la valuta degli Usa, cioè della nazione economicamente, politicamente e militarmente più potente del mondo e perché è la valuta di riserva e di scambio internazionale. Infatti, le banche centrali sono solite tenere riserve in dollari e le merci internazionali più importanti, in primis petrolio e gas, vengono prezzate in dollari.

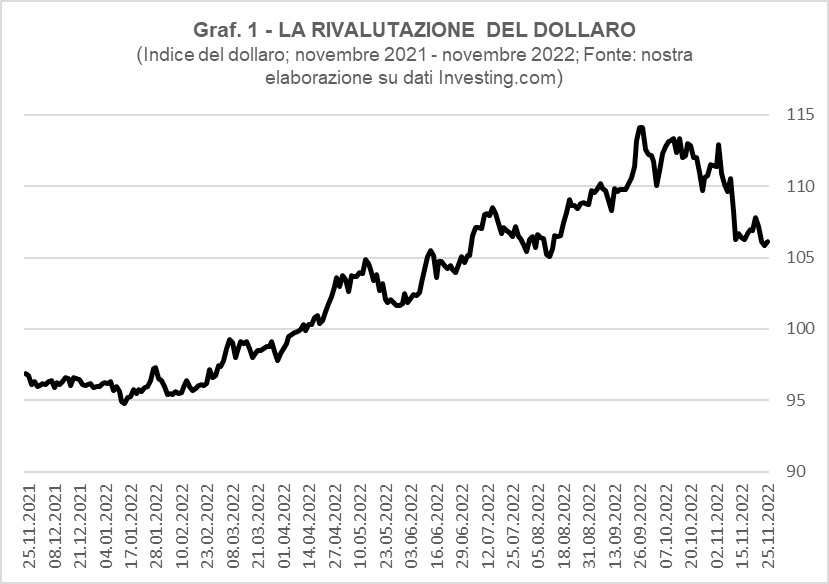
Per valutare l’andamento del dollaro, la banca centrale degli Stati Uniti (Fed) nel 1973 ha creato il DXY dollar index, che stabilisce il valore del dollaro rispetto a un paniere di 10 altre valute, tra cui l’euro, la sterlina britannica e lo yen giapponese. Se guardiamo la serie storica, possiamo osservare che nell’ultimo anno il DXY dollar index è cresciuto, a partire da febbraio-marzo, in modo molto forte e progressivo raggiungendo il picco a settembre (Graf.1).

Quali sono le cause del rafforzamento del dollaro rispetto alle altre valute? Una motivazione può essere lo scoppio della guerra in Ucraina. Quando si verificano degli eventi catastrofici o inaspettati, gli investitori tendono ad acquistare dollari, che sono la valuta rifugio per eccellenza e che, in questo modo, si apprezza. Ma la causa principale del dollaro forte è l’innalzamento dei tassi d’interesse, cioè del costo del denaro, da parte della banca centrale statunitense (Fed). Nel 2022 la Fed ha operato sei rialzi, fino a novembre, dei tassi d’interesse portandoli al 4%, che è il doppio del rialzo operato dalla Banca centrale europea (Bce), che, sempre a novembre, è arrivata al 2%. La motivazione ufficiale del forte e progressivo rialzo dei tassi d’interesse è la crescita dell’inflazione a livelli mai così alti da quaranta anni a questa parte. L’inflazione statunitense è passata dall’1,4% del gennaio 2021 al 7% di dicembre 2021, fino ad arrivare al picco del 9,1% del giugno 2002 per poi ridiscendere al 7,7% dell’ottobre 2022. Un andamento simile dell’inflazione è stato registrato anche dall’area euro, passata dall’1,6% nel gennaio 2021 al 5% del dicembre 2021, fino a raggiungere il picco del 10,6% a ottobre 2022i.

Le politiche restrittive delle banche centrali, soprattutto della Fed, la cui azione è stata molto più decisa di quella della Bce e di altre banche centrali, dipende dall’opinione che l’inflazione sia stata causata dalle politiche espansive, compreso il mantenimento dei tassi d’interesse per lungo tempo allo 0%, adottate per contrastare la crisi della pandemia di Covid-19, che è stata la più severa dalla fine della Seconda guerra mondiale. In effetti, l’esplosione dell’inflazione andrebbe attribuita a una molteplicità di cause più complesse, che attengono non solo alla domanda ma anche all’offerta. Tra queste cause c’è anche la difficoltà delle catene di fornitura dell’industria occidentale, che, penalizzata dalla mancanza di componenti, a partire da microprocessori e semiconduttori prodotti in Asia, non è riuscita a tenere il passo con l’aumento della domanda. L’eccesso di domanda rispetto all’offerta ha determinato l’aumento dei prezzi di molti beni, a partire dal settore auto.

Quali sono le conseguenze del rialzo dei tassi d’interesse statunitensi e del conseguente rafforzamento del dollaro? Le conseguenze sono generalmente favorevoli agli Usa e sfavorevoli alle altre economie, soprattutto quella dell’area euro e quella della Cina. In primo luogo, dal momento che le materie prime, a cominciare da quelle energetiche, sono generalmente prezzate in dollari, se un Paese dell’area euro vuole acquistare petrolio o gas deve sborsare più euro di prima. Dunque, i prezzi di petrolio e gas aumentano per il Paese europeo, che in questo modo importa inflazione. Possiamo dire che piove sul bagnato, perché il prezzo delle materie prime energetiche era già aumentato, a causa della ripresa della domanda dopo i lock-down pandemici, e poi a seguito della guerra in Ucraina, a causa delle sanzioni e delle conseguenti interruzioni russe dei rifornimenti di gas e petrolio verso l’Europa. Le conseguenze per l’area euro sono state devastanti, tanto che l’aumento del costo delle importazioni di energia ha eroso il surplus commerciale di Germania e Italia, che quest’anno, come ho scritto in un precedente articoloii, chiuderà con un deficit del commercio estero dopo dieci anni di surplus. Al contrario, gli Usa, che fra l’altro sono produttori e esportatori di gas e petrolio, si trovano doppiamente favoriti, perché, da una parte, acquistano gli energetici nella propria valuta e, dall’altra parte, perché li vendono all’estero in dollari sopravvalutati.

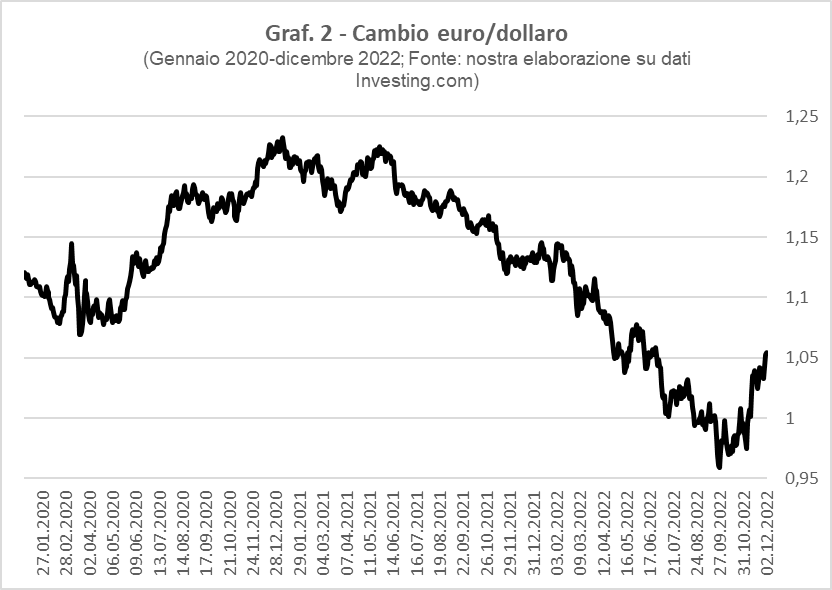
Una seconda e molto più importante conseguenza è che il dollaro forte determina uno spostamento di capitali finanziari da altre aree valutarie verso l’area del dollaro, ossia gli Usa. Infatti, i capitali finanziari internazionali tendono a essere attratti dai tassi d’interesse più alti e dalle valute più forti. Questo è valido sicuramente per la Cina che nel 2022, in concomitanza con l’aumento dei tassi d’interesse della Fed e con il conseguente apprezzamento del dollaro, subisce un brusco cambio di registro: da paese, tra 2020 e 2021, forte attrattore di investimenti esteri diventa un Paese da cui il settore privato domestico e gli investitori stranieri fuggono per dirigersi verso gli Usaiii. La fuga è dovuta anche al deprezzamento, tra aprile e novembre, del 10% dello yuan cinese, il cui cambio è passato da 6,3 a oltre 7 yuan per dollaro. Per contrastare questo fenomeno, la banca centrale cinese (PBOC) ha attinto alle sue enormi riserve in dollari (la Cina è il maggiore detentore di riserve in dollari), vendendo dollari per sostenere artificialmente lo yuan. Questo stesso meccanismo si verifica anche nel settore degli investimenti in titoli di stato. Con l’apprezzamento del dollaro, gli investitori passano dai titoli di stato cinesi (e di altri paesi) a quelli statunitensi, che vedono aumentare il loro prezzo. Il dollaro forte colpisce in maniera altrettanto forte l’euro, che rappresenta la seconda valuta di riserva e di scambio internazionale. Dopo anni in cui l’euro era sopra la parità, cioè ci voleva più di un dollaro per avere un euro, nel 2022 l’euro è crollato sotto la parità, con il cambio che a settembre è arrivato a 0,95 dollari per un euro, per poi risalire alla parità a novembre (Graf. 2).
Una terza conseguenza indiretta del dollaro forte è la possibilità di recessione nel 2023. Infatti, gli alti tassi d’interesse rendono meno conveniente per le imprese prendere denaro a prestito per fare nuovi investimenti e incrementare la produzione, mentre le altre politiche restrittive, come la fine degli acquisti di titoli di stato da parte della Bce, rendono più difficile utilizzare la spesa pubblica per incrementare gli investimenti. Per queste ragioni l’Unctad, l’organizzazione delle Nazioni Unite che opera per lo sviluppo del commercio, “ha chiesto alle banche centrali di essere meno aggressive perché in caso contrario si rischiano danni globali peggiori della crisi del 2008”iv.

Malgrado il pericolo di recessione, la Bce ha seguito la politica di aumento dei tassi d’interesse intrapresa dalla Fed: il costo del denaro, che era rimasto per anni ancorato allo 0%, nel 2022 è passato allo 0,5% (luglio), all’1,25% (settembre) e, infine, al 2% (novembre). La fine della politica espansiva, all’interno della Bce, è caldeggiata dai “falchi”, tra cui la Germania, cui si oppongono le “colombe”, tra cui l’Italia. La Lagarde, presidente della Bce, sembra dare ragione ai falchi, ma, in base a quanto abbiamo detto sopra e nel quadro della geopolitica valutaria, la sua è una scelta obbligatav. Se l’euro vuole mantenere il suo ruolo internazionale e attirare o trattenere capitali che altrimenti andrebbero verso gli Usa, la Bce è costretta ad alzare i tassi d’interesse per frenare il deprezzamento dell’euro nei confronti del dollaro. Una valuta mondiale deve avere una certa stabilità e una certa “forza”, come insegna la storia della sterlina, la valuta dell’impero britannico e valuta mondiale prima del dollaro. Proprio il dollaro permette agli Usa di essere il centro finanziario del mondo, esercitando in questo modo la propria egemonia imperialistica mondiale.

In sintesi, il vero motivo dell’aumento dei tassi d’interesse, che avvicinano una nuova recessione, è la guerra valutaria in atto, piuttosto che la lotta all’inflazione.

Il rafforzamento del dollaro corrisponde a fini di carattere geopolitico, volti a porre deliberatamente in difficoltà gli avversarivi. Del resto, la guerra valutaria da parte della Fed è partita contemporaneamente alla guerra in Ucraina. Entrambe le guerre possono essere lette nel quadro di una strategia generale degli Stati Uniti tesa al mantenimento della situazione unipolare, che vede gli Usa come egemone mondiale, e contro l’affermazione di un quadro multipolare in cui altri Paesi, a partire dalla Cina, si affianchino agli Usa nella definizione degli assetti internazionali. La guerra in Ucraina ha avuto lo scopo di separare la Ue, e la Germania in particolare, dalla Russia e dalle sue materie prime, rafforzando il legame di alleanza (e di dipendenza) della Ue dagli Usa. Allo stesso modo la guerra valutaria, scatenata dagli Usa, mira a rafforzare il ruolo del dollaro, che è uno dei principali strumenti di egemonia statunitense, e a indebolire euro e yuan, le valute dell’area euro e della Cina, le altre aree economicamente più importanti del mondo e concorrenti degli Usa.

Di Domenico Moro

(Le posizioni espresse nell’articolo sono strettamente personali dell’autore e non necessariamente rispecchiano quelle dell’Istituto nazionale di statistica per cui lavora)

Commenti (35)

Per commentare accedi all area riservata con un account abilitato.

Mostra commenti 35 caricati
    1. Megas Alexandros 11 dicembre 2022

      “In sintesi, il vero motivo dell’aumento dei tassi d’interesse, che avvicinano una nuova recessione, è la guerra valutaria in atto, piuttosto che la lotta all’inflazione”
      Questo conferma che al Potere non interessa operare correttamente a livello di dottrina con una politica del cambio flessibile…. ma continuare all’interno del cambio fisso per continuare la colonizzazione delle nazioni e dei loro popoli.

    1. Violetto 9 dicembre 2022

      Guerra valutaria?
      Deprezzamento?
      Tutte assurdità!

      Il valore del dollaro e delle altre monete lo decide la FED (e le BC dei vari paesi) .
      Non esiste mercato delle monete.

      (dal punto di vista di chi crede di aver capito cosa sia la MMT e propina fesserie a ogni articolo)

    1. Arian Van Heisen 9 dicembre 2022

      In sintesi l' aumento dei tassi di unteresse è dovuto all'aumento dell Inflazione causato dal massiccio iniezione di liquidità sul mercato utilizzati con interventi a pioggia dei governi sotto forma di Bonus e regalie alle corporazioni sovranazionali .
      Pertanto le dinamiche della fluttuazioni dei cambi non c'entrano con l' inflazione ma è solo un 'aspetto correlato all' economia degli Stati dimostarto al contrario di quello che sostiene l' articolo che l' Euro si è rafforzato sul $ ed il remimbi juan con inflazione stabile è diminuito.

    1. Deheb 9 dicembre 2022

      È da una decina d’anni che escono articoli di questo genere, sempre uguali.
      Il Dollar index è aumentato ma anche l’euro index, quest’ultimo è dal 2017 che aumenta costantemente.
      Il tasso di cambio reale invece indica un apprezzamento del dollaro almeno dal 2012, contrariamente all’euro in calo dal 2008 e sostanzialmente stabile negli ultimi 10 anni.
      Lo Yuan ha avuto un apprezzamento notevole dal post lock down e un successivo deprezzamento rispetto al dollaro dall’inizio della guerra ucraina.
      Più che “il rafforzamento” del dollaro si potrebbe parlare di mantenimento dell’egemonia, unito al comportamento suicida e/o autolesionista della EU (BCE). I cinesi poi stanno cercando di sganciarsi, lentamente, dalla dipendenza del dollaro ma hanno sempre un paio di portaerei americane che circolano nel Mare Cinese Meridionale.

    2. Cachafaz 9 dicembre 2022

      Be' le barcarole galleggianti devono per forza di cose restare lontano dai missili e uav cinesi che stanno all'avanguardia pure loro cosi' come i russi. Anche nel mare cinese meridionale sono a forte rischio, ed in caso di conflitto devono sloggiare prima ed anche veloci, secondo me.

    3. Deheb 9 dicembre 2022

      insomma...non è proprio così. il controllo di quella striscia di mare è fondamentale per entrambe.

    4. Cachafaz 9 dicembre 2022

      Comunque sia con gli uav, missili e droni sottomarini qualunque portaerei di chiunque non ha futuro, non fosse altro per saturazione, in caso di attacco.

    5. Gino 10 dicembre 2022

      Oltretutto con cinesi che stanno infornando e sfornando destroier e portaerei a ritmi e qualità e costi per l'Occidente impensabili; mentre al contempo i nuovi progetti di bagnarole occidentali sono oltre vent'anni che inanellano fiaschi su fiaschi, e sempre più colossalmente costosi.
      Al punto che già più che probabile appare che la capacità militare cinese, almeno nei mari circostanti alla Cina, sia attualmente già nettamente preponderante. Ciò potrebbe apparire perfino incredibile, eppure le cronache di questi ultimi vent'anni è questo che raccontano. Ci sarebbe da chiedersi che fine abbiano fatto le capacità tecnologiche sotto bandiera a stelle e strisce. Ma com'è stato possibile riuscire a realizzare un tale disastro?

    6. Deheb 10 dicembre 2022

      Mah, che stiano progredendo sicuramente, che vogliano minacciare il predominio USA in quel mare per loro vitale sicuramente.
      Non credo invece siano ancora al livello USA, hanno 3 portaerei in servizio di cui una è una vecchia nave ucraina e una appena varata. Non hanno ancora una flotta oceanica degna di nota.
      Il loro sbocco sul mare è "bloccato" dall'anello che gli USA hanno creato attorno (Giappone, Corea, Australia, Vietnam....)
      La "linea dei 9 punti" è di fatto ancora controllata dagli USA.

      (stanno sviluppando anche vari progetti spaziali sempre per contrastare il predominio americano in questo settore)

    1. DrCaligari 9 dicembre 2022

      Yuan fa' minga ingann...

    1. alessandroparenti 9 dicembre 2022

      Gli Usa sono produttori ed esportatori di petrolio. Ma perchè bisogna partire da presupposti falsi e poi scriverci un pippone che noi divremmo anche leggere? La produzione Usa di petrolio è 11 milioni di barili al giorno. Il consumo è 20 milioni. Gli altri 9 li deve comprare, persino da Russia e Venezuela. Cone fa a guadagnare vendendo una cosa che non ha?

    2. Cachafaz 9 dicembre 2022

      La tiro li'. Gli 11 milioni li vendono a noi a 10 e comprano i 20 dai venezuali e russi stessi , a 5.,

    3. Deheb 9 dicembre 2022

      Sono dati diversi.
      La produzione si riferisce al petrolio greggio, il consumo al petrolio greggio e suoi derivati.
      A seconda del periodo considerato, gli USA sono vicini alla parità tra import/export di petrolio, almeno negli ultimi due anni.

    4. Gino 10 dicembre 2022

      salvo il fatto che il loro petrolio (crackato) è di pessima qualità (ad esempio, te lo scordi di farci del gasolio).

    5. Deheb 10 dicembre 2022

      Quella che indichi è solo una parte.
      "The United States tends to produce lighter crude oil and import heavier crude oil"
      Dati EIA del 2019. (quello light è qualitativamente migliore).

    6. alessandroparenti 11 dicembre 2022

      ti sbagli. 9 milioni di barili(al giorno) non li crei dal nulla. Ciò che dico è anche in linea col consumo annuo pro capite ,tra 22 e 23 barili, che con una popolazione tra 300 e 350 milioni(vado a naso) dà giusto 20 milioni di barili al giorno. Sgomberiamo gli equivoci che ci fanno solo parlare del nulla.

    7. Deheb 11 dicembre 2022

      Metto la traduzione delle parti principali che ci interessano, tratte da:

      How much of the crude oil produced in the United States is consumed in the United States?”

      "La U.S. Energy Information Administration (EIA) non è in grado di determinare con precisione quanta parte del petrolio greggio prodotto negli Stati Uniti venga poi consumata negli Stati Uniti. La maggior parte del greggio prodotto negli Stati Uniti viene raffinato nelle raffinerie statunitensi insieme al greggio importato per produrre prodotti petroliferi."

      "L'EIA non è in grado di determinare con precisione quanta parte del greggio esportato dagli Stati Uniti sia prodotta negli Stati Uniti, perché parte del greggio esportato potrebbe essere stato originariamente importato da altri Paesi, stoccato e poi riesportato. Gli Stati Uniti producono ed esportano anche prodotti petroliferi, ma l'EIA non è in grado di stabilire con precisione quanto di queste esportazioni di petrolio siano costituite da greggio di produzione nazionale o importato. "

      "I dati annuali finali dell'EIA per il 2021 indicano che la produzione petrolifera totale degli Stati Uniti è stata in media di circa 18,662 milioni di barili al giorno (b/d) di cui:

      crude oil—11.254 million b/d
      hydrocarbon gas liquids—6.042 million b/d
      biofuels and oxygenates—1.136 million b/d
      refinery processing gain—0.956 million b/d

      Il consumo totale di petrolio negli Stati Uniti (riportato come prodotto fornito) è stato in media di circa 19,890 milioni di b/d nel 2021.
      La differenza tra consumo e produzione di petrolio è composta principalmente dalle importazioni nette (importazioni meno esportazioni) di petrolio e dalle variazioni delle scorte di petrolio."

      Nel commento iniziale mi sono riferito a questi dati.

    1. Martin 9 dicembre 2022

      Da un articolo specializzato del genere non ci si aspetta l'omissione di dati fondamentali.
      Secondo i dati della Banca dei Regolamenti Internazionali, le riserve valutarie internazionali sono attualmente di circa il 63% in dollari e 23% in Euro (scese da quasi il 30% nei primi anni dell'Euro). Il vantaggio del dollaro e' aumentato dal fatto che prezza petrolio e materia prime, ma l'Euro ha comunque una sua forza molto rilevante: non e' una monetina, come quel 23% testimonia - punto e a capo.

      Ovvio che l'Euro non puo' cozzare in uno scontro frontale con il dollaro, ma certo potrebbe essere gestito via tassi d'interesse in modo parzialmente competitivo con il dollaro.
      Invece con la Lagarde (per circa un decennio al FMI di Washington) e' diventato una mera dependance del dollaro e della FED. Quando la FED alza i tassi, la BCE segue a ruota con un aumento minore. Che l'inflazione sarebbe scoppiata dopo l'immissione di 4000 miliardi di sussidi da parte di Biden (20% del PIl annuale Usa, cose da anni 30) era evidente, ma la Lagarde e' stata zitta e buona aspettando la leadership dell FED, e cosi' continua a fare.

      Investitori e risparmiatori che vogliono diversificare dal dollaro non sono motivati a farlo se l'Euro viene gestito come se fosse una monetina totalmente dipendente dal dollaro.....ma anche in questo caso, nessuno parla e tutto e' ritenuto normale.

      La colonizzazione dell'Europa da parte degli USA e' ormai visibile sotto tutti i profili: politico, economico, finanziario. Non e' sempre stato cosi', neanche un po', per chi conosce la storia politica, economica e finanziaria internazionale degli anni 70,80 e 90.

      Andiamo indietro, proprio come i gamberi, grazie al fatto che sia la Commissione UE che la BCE sono diventate mere dependances dei Dem USA.

    2. Gino 10 dicembre 2022

      Ma degli scambi tra Cina, Russia, India, altri brics+ ed arabi, in quale conto ne tiene la Banca dei Regolamenti Internazionali? Non è che ce la stiamo continuando a menare con la solita economia della carta da cesso?

    3. Martin 10 dicembre 2022

      I dati concernono le valute delle riserve internazionali, non gli scambi commerciali, che peraltro collocano l'UE al primo posto, fatto che aggrava la sudditanza della BCE alla FED.

    4. Deheb 10 dicembre 2022

      "il dollaro USA domina come valuta di pagamento per il commercio globale, con una quota del 79,5% dell'utilizzo di valuta interregionale in valore, l'euro è al secondo posto con una quota piccola ma stabile del 5,9%...."

      "in termini di valore il dollaro USA è al primo posto e la sua quota di utilizzo a livello mondiale è al 51,9%, l'euro è al secondo posto con una quota del 30,5%"

      Sono dati un pò vecchiotti (2015) presi da "Worldwide Currency Usage and Trends" compilato da SWIFT

    5. Martin 10 dicembre 2022

      Scusa ma sono dati diversi. Quelli ufficiali annuali della BIRS concernono la composizione delle riserve sovrane dei Paesi del pianeta, pari appunto a circa il 63% in dollari e a circa il 23% in Euro. Tale gap scende quando appunto citi il valore del commercio mondiale (52% circa in dollari e 31% circa in Euro), il che dimostra quello che cerco di spiegare. Nonostante l'UE sia la prima potenza commerciale mondiale e l'Euro copra circa il 30% delle transazioni, la sua percentuale delle riserve e' solo del 23%. Ovvio,quando la BCE si comporta come una dependance della FED, vanificando la diversificazione del rischio valutario che investitori e risparmiatori cercano con l'Euro. Spero di essermi spiegato.

    6. Deheb 10 dicembre 2022

      Certo.
      Ho integrato sul commento di Gino perché non mi tornava il passaggio relativo all'Europa come prima potenza commerciale mondiale rispetto alla questione valutaria nel suo complesso.
      Sul resto condivido le tue considerazioni sulla sudditanza EU, non c'è concorrenza allo stato attuale, sembra il fratello minore che obbedisce ciecamente.

    7. Gino 10 dicembre 2022

      ma ciò che veramente conta è il valore nominale del mezzo di scambio oppure è il valore reale delle merci?
      Ad esempio, se russi e cinesi facessero baratto, il loro scambio di BENI REALI varrebbe zero?
      Ed inoltre, se il loro scambio non avvenisse mediante baratto, ma banalmente non avvenisse mediante SWIFT, per la Banca dei Regolamenti Internazionali varrebbe zero?

    8. Martin 11 dicembre 2022

      Non si puo' comunque scappare dalla definizione monetaria del valore delle merci barattate.

    9. Megas Alexandros 11 dicembre 2022

      Non sono d’accordo con la tua conclusione finale. UE e BCE sono dependances dei poteri globali più che altro europei e l’articolo mostra chiaramente quanto la politica del cambio fisso (oggi inseguito), nei confronti del dollaro, sia quella da sempre funzionale al Potere per colonizzare nazioni e popoli, nell’ottica di trasferire ricchezza nelle loro mani e poi mantenerle stabili nel loro valore.
      Oggi, in base alla differenzazione dei sistemi economici tra UE ed USA, al contrario la dottrina economica richiederebbe tutt’altro a livello di politiche fiscali e monetarie in UE. Ma questo non avviene proprio perché tale giusta politica per i popoli non è funzionale agli interessi del Potere.

    10. Martin 11 dicembre 2022

      La Lagarde e' la servetta della FED, ha tolto all' Euro ed alla BCE qualunque margine di autonomia e competitivita', come se l'Euro fosse un "peso" o una monetina qualunque. Powell le fa un fischio, e lei esegue.

      E d'altronde le va di lusso, anzi quasi passa inosservata.

      Nel Board della BCE sono tutti assorti a farsi la guerra interna tra area marco e area Sud Europa, con la Francia in bilico come destino esistenziale, e la competitivita' dell'Euro rispetto al dollaro diventa una considerazione marginale.
      In tale contesto, obbedire alla FED diventa una scelta quasi obbligata, sicuramente la meno conflittuale all'interno del Board.

    11. Megas Alexandros 11 dicembre 2022

      Questo è il disegno che i poteri profondi europei e di casa nostra amano farci credere, ovvero una lotta tra popoli europei del nord e quelli del sud, invece il progetto euro è decisamente un progetto di lotta di classe ideato dai ricchissimi per saccheggiare popoli e nazioni.
      I nostri poteri hanno la necessità che ci sia una sostanziale parità con il dollaro (cambio fisso) per mantenere intatti i loro patrimoni e poter continuare nel saccheggio attraverso il debito privato diffuso. Ma alzare i tassi in contemporanea con politiche di austerity per tenere il passo del cambio con il dollaro farà deflagrare l'economia europea, che come sappiamo è priva di materie prime ed energia.
      L'economia europea non si può salvare senza deficit governativi ed un cambio flessibile che molto probabilmente porterebbe in questo momento ad una forte svalutazione dell'euro che sarebbe più che benefica.
      Dobbiamo capire se chi comanda, con questa mossa, ha deciso di abbandonare i poteri europei a se stessi, oppure se invece collaborano ancora per il colpo decisivo verso il GR.

    12. Martin 11 dicembre 2022

      Concordo al 100% sui deficit governativi, specie per l'Italia. Ma vige la mega balla del debito italiano ingestibile, quando invece e' gestibilissimo, anche perche' l'indebitamento privato italiano e' molto basso.
      Il debito italiano totale (pubblico e privato) rispetto al PIL e' dietro quelli di Giappone USA GB e perfino di Francia e Olanda, ma ogni volta che lo dico o scrivo si reagisce come se fosse una scemenza, ad irrefutabile prova del livello della disinformazione.

    13. Gino 12 dicembre 2022

      due ulteriori questioni:
      1.
      non sarebbe per noi tutti vantaggiosa la nostra eventuale capacità di quantificare il danno Y patito dal sistema finanziario occidentale in conseguenza di X scambi che non avvengano mediante SWIFT?

      2.
      è in qualche misura verosimile la notizia che sta circolando circa l'irreperibilità di circa 200 degli USD 300 miliardi russi depositati in istituti finanziari occidentali - o è altrimenti sicuramente una fake?

    14. Megas Alexandros 12 dicembre 2022

      I dati che fornisci sono giusti..... ma non esiste sommare due entità completamente diverse, scollegate ed inversamente proporzionali come il debito pubblico e quello privato.
      Il debito pubblico ovvero contabilmente la ricchezza del settore privato non è un debito reale da restituire a qualcuno ed è tranquillamente gestibile attraverso il controllo della Banca Centrale.
      Il debito pubblico come detto corrisponde esattamente al risparmio del settore privato ed è quindi lo "stock" di moneta necessaria a far funzionare il sistema economico..... se lo riduci, riduci la capacità di consumo ed è quello che stiamo vivendo oggi con i conseguenti fallimenti, recessione, ecc.

    15. Martin 12 dicembre 2022

      Sul punto 1 non sono proprio in grado di risponderti. Non ho le competenze per un calcolo del genere, che cmq mi sembra molto difficile ed astratto.

      Sul punto 2, e' noto che il sistema bancario occidentale sotto la guida USA ha sequestrato/congelato gran parte delle riserve all'estero della Russia, come gran parte di quelle dell'Afghanistan (dove si muore letteralmente di fame) dopo il ritiro USA, e come quelle della Libia di Gheddafi prima della guerra - come rappresaglia ai suoi tentativi di creare una Banca Centrale ed una moneta africana da utilizzare in sostituzione di dollaro, euro e franco africano. Tralaltro non e' tuttora esattamente chiaro DOVE sono finiti i fondi libici.

      Sono azioni di legalita' estremamente dubbia e delle quali ovviamente non si parla nei media occidentali.

      Sarebbe molto interessante fare tale domanda a Draghi - che in materia, Libia inclusa, la sa molto lunga - e sentire la sua risposta, ma figuriamoci se i giornalisti italiani si azzardano a porre domande del genere.

    16. Gino 12 dicembre 2022

      irreperibilità

      sarebbe stata da intendere nel seguente modo:

      credendo di averli sequestrati si sarebbero invece poi accorti di avere tra le mani un pugno di mosche...

      è questa la notizia che in questi giorni sta circolando

    17. Martin 12 dicembre 2022

      La tecnica e' sempre la solita: non parlarne, stile taboos sessuali dell'Inghilterra vittoriana o dell'America puritana

    1. IlContadino 9 dicembre 2022

      Guerra, sanzioni e menzogna (tanta menzogna), queste tre sorelle le possiamo definire le basi fondatrici del mondo moderno. Le basi da cui è nato il modello socio economico in cui siamo nati e cresciuti. Ora di nuovo: guerra, sanzioni e menzogna per costruire il nuovo modello.
      Adesso capisco da dove viene quel silenzioso rispetto che si prova spontaneamente verso chi ha vissuto la guerra, mi riferisco alla seconda, non è dovuto al fatto che quella persona abbia attraversato anni di tribolazioni dovuti al conflitto, ma al fatto che abbia dovuto affrontare un cambio di paradigma socio economico imposto dall'alto, con la presenza appunto delle tre sorelle. È un gran bel casino, ti viene a mancare la terra sotto i piedi, avverti per intero la totale incapacità di fare alcunché per influenzare lo scorrere degli eventi. Tanto più caschi nella menzogna tanto più la soffri. Oggi siamo noi ad affrontare il cambio di paradigma, chissà se i fanciulli del futuro ci porteranno rispetto, comprenderanno le nostre tribolazioni?! Noi, per ora, ci adoperiamo non a schivare i proiettili ma le ripetute menzogne, che sono tante, ma proprio tante, una mitragliata di cazzate senza sosta, che prima o poi qualcuna ti colpisce per forza, quasi impossibile schivarle tutte.
      Allora, dato che siamo a fine anno, auguro a tutti voi di affrontare quello venturo riuscendo a schivare il maggior numero di menzogne, perché di certo ne arriveranno in grande quantità, il lavoro va finito, le tre sorelle non le scomodano a caso.

      Beato colui che nasce, cresce e muore nello stesso modello, vita tranquilla da passare in panciolle. Ma a guardare indietro non so in quanti siano potuti invecchiare nello stesso modello, ogni tot tirano fuori le sorelle dall'armadio, taglio col vecchio e si comincia col nuovo, frullatima di cervelli e via andare.
      Mah, forse è meglio così, le panciolle portano noia, imbolsiscono, i cambi di paradigma ti tengono sul pezzo;-))
      Allora, buon cambio a tutti (a quanto lo fanno oggi?).

Visualizzati 35 di 35 commenti approvati.