
Larry C. Johnson
sonar21.com
Il Golfo Persico è il bacino idrico più importante per l'economia globale. La sua stretta uscita, lo Stretto di Hormuz, largo solo 33 chilometri nel punto più stretto, funge da valvola attraverso la quale passa una quota straordinaria dell'energia e dei prodotti agricoli mondiali. Una chiusura prolungata di tale valvola da parte dell'Iran provocherebbe uno shock economico senza precedenti nella storia.
Esaminiamo le tre categorie di materie prime più esposte a tale interruzione: il petrolio greggio e i prodotti petroliferi raffinati, il gas naturale liquefatto (GNL) e l’urea, il fertilizzante azotato da cui dipende l'agricoltura moderna. Insieme, questi tre flussi sono alla base non solo dei mercati energetici, ma anche della sicurezza alimentare globale, della produzione industriale e della stabilità fiscale di decine di nazioni.
Lo Stretto di Hormuz: un unico punto critico
Ogni giorno circa 20-21 milioni di barili di petrolio attraversano lo Stretto di Hormuz, essi rappresentando circa il 20% del consumo globale di liquidi petroliferi e circa il 30% del commercio marittimo di greggio. Gli Stati del Golfo che confinano con questo corridoio - Arabia Saudita, Emirati Arabi Uniti, Kuwait, Iraq, Iran e Qatar - detengono collettivamente la maggior parte delle riserve petrolifere accertate del mondo e una quota dominante della capacità globale di esportazione di GNL.
Non esistono alternative adeguate. L'oleodotto est-ovest che attraversa l'Arabia Saudita (Petroline) può trasportare circa 5 milioni di barili al giorno, mentre l'oleodotto Habshan-Fujairah negli Emirati Arabi Uniti aggiunge una capacità di bypass limitata. Tuttavia, queste rotte non sono sufficienti a compensare una chiusura totale e sono esse stesse vulnerabili al sabotaggio. Per la prima volta nella storia, il petrolio ha smesso di scorrere.
Petrolio: lo shock immediato
La chiusura improvvisa delle esportazioni di petrolio dal Golfo Persico costituirà il più grande shock di approvvigionamento nella storia dei mercati petroliferi, più grande in termini assoluti dell'embargo petrolifero arabo del 1973 o della rivoluzione iraniana del 1979, che avevano interessato volumi molto inferiori, se l'Iran manterrà il blocco per un mese o più. L'Agenzia internazionale per l'energia stima che le riserve strategiche dell'OCSE potrebbero teoricamente attenuare un'interruzione per diversi mesi, ma l'impatto psicologico e speculativo sui prezzi del petrolio sarebbe immediato e grave.
Gli analisti e i precedenti storici suggeriscono che i prezzi del petrolio potrebbero salire fino a 150-250 dollari al barile, o potenzialmente anche di più se i mercati ritenessero che l'interruzione potrebbe protrarsi a lungo. A tali prezzi, le conseguenze si ripercuoterebbero rapidamente sull'economia globale.
Costi del carburante e prezzi al consumo. I prezzi della benzina, del gasolio per autotrazione, del carburante per l'aviazione e del gasolio da riscaldamento hanno subito un forte aumento. Nelle principali economie consumatrici - Stati Uniti, Europa, Cina, Giappone, India - l'inflazione dei prezzi al consumo accelererà bruscamente con un prolungato periodo di perturbazioni. Entro poche settimane le famiglie dovranno affrontare un drastico aumento delle bollette energetiche e dei costi di trasporto.
Contrazione industriale. I settori manifatturieri ad alta intensità energetica (petrolchimico, cementizio, siderurgico, dell'alluminio e del vetro) dovranno affrontare aumenti paralizzanti dei costi riguardanti i fattori di produzione. Molti ridurranno la produzione o chiuderanno. Le catene di approvvigionamento dell'economia globale si bloccheranno a causa dell'impennata dei costi di trasporto.
Trasporto aereo e marittimo. I costi del carburante per l'aviazione renderebbero economicamente insostenibile gran parte del trasporto aereo commerciale. Le tariffe di trasporto marittimo, già elevate a causa dei costi del carburante, aggraverebbero l'interruzione della catena di approvvigionamento.
Rischio di recessione. Tutti i gravi shock dei prezzi petroliferi dagli anni '70 erano stati seguiti da una recessione economica globale. Uno shock di questa portata avrebbe quasi certamente lo stesso effetto. Il FMI e la Banca Mondiale hanno storicamente stimato che un aumento sostenuto dei prezzi del petrolio di 10 dollari al barile riduce la crescita del PIL globale di circa 0,2-0,5 punti percentuali; uno shock dieci o venti volte più grande sarebbe di natura assolutamente diversa.
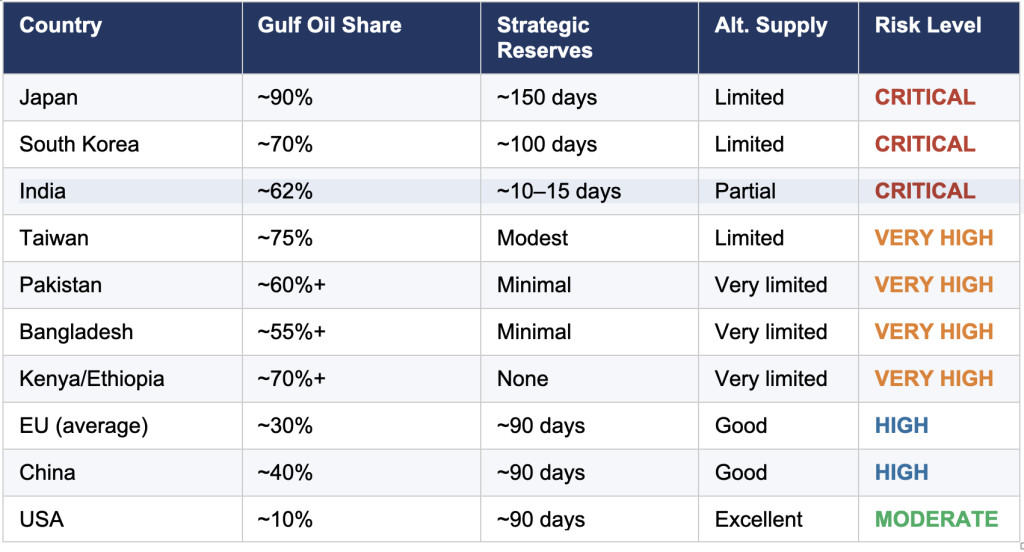
Ecco i Paesi più vulnerabili a questo shock:
Giappone
Il Giappone è la principale economia mondiale strutturalmente più vulnerabile ad uno shock petrolifero nel Golfo. Importa circa il 90% del suo petrolio greggio dal Medio Oriente, con Arabia Saudita, Emirati Arabi Uniti, Kuwait e Qatar come fornitori principali. Il Giappone non ha quasi nessuna produzione interna di petrolio, infrastrutture alternative di importazione molto limitate e una base industriale che dipende fortemente dal petrolio. Le sue riserve strategiche, tra le più grandi al mondo con circa 150 giorni di consumo, forniscono un cuscinetto, ma non l'immunità. Una chiusura prolungata di oltre sei mesi costringerebbe ad un severo razionamento, ad una riduzione dell'attività industriale e alla recessione. La decisione del Giappone, dopo Fukushima, di ridurre gradualmente l'energia nucleare ha accentuato la sua vulnerabilità, riducendo l'unica fonte energetica che poteva in parte sostituire il petrolio.
Corea del Sud
La Corea del Sud importa oltre il 70% del proprio greggio dal Medio Oriente, con i Paesi del Golfo come principali fornitori. Come il Giappone, ha una produzione interna trascurabile. La sua economia è fortemente industrializzata (semiconduttori, cantieristica navale, petrolchimica e siderurgia), tutti settori ad alta intensità energetica che dovrebbero affrontare rapide crisi dei costi di produzione. La Corea del Sud mantiene riserve strategiche pari a circa 100 giorni. La sua vicinanza al Giappone significa che entrambe le nazioni entrerebbero in competizione per le limitate forniture alternative provenienti dall'Africa occidentale, dal Nord America e dalla Russia, facendo aumentare ulteriormente i prezzi.
India
L'India è il terzo importatore mondiale di petrolio e acquista circa il 60-65% del suo greggio dalla regione del Golfo, principalmente dall'Iraq, dall'Arabia Saudita e dagli Emirati Arabi Uniti. Ha una produzione interna limitata e riserve strategiche pari solo a circa 10-15 giorni, tra le più esigue rispetto al volume delle importazioni di qualsiasi grande economia. L'architettura dei sussidi sui carburanti in India fa sì che il governo dovrebbe affrontare un'enorme pressione fiscale a causa dell'impennata dei prezzi globali del petrolio, proprio nel momento in cui i costi delle importazioni stanno consumando le riserve di valuta estera. Per i 1,4 miliardi di abitanti dell'India, molti dei quali dispongono di riserve finanziarie limitate, il trasferimento su di loro degli aumenti dei costi dell'energia e dei prodotti alimentari avrebbe conseguenze devastanti. Il cuore industriale dell'India, il suo settore agricolo (che dipende fortemente dal gasolio per le pompe da irrigazione) e la sua nascente base manifatturiera sarebbero tutti gravemente compromessi.
Taiwan
Taiwan importa quasi tutto il fabbisogno energetico e una parte significativa del petrolio proviene dal Golfo. Essendo il principale produttore mondiale di semiconduttori avanzati, un'interruzione dell'approvvigionamento energetico di Taiwan avrebbe conseguenze che andrebbero ben oltre la sua economia, minacciando le catene di approvvigionamento tecnologico globali. Le riserve strategiche di Taiwan sono modeste e le rotte di approvvigionamento alternative sarebbero costose e lente da realizzare.
Pakistan e Bangladesh
Entrambe le nazioni dipendono fortemente dalle importazioni di petrolio dal Golfo e non dispongono quasi di riserve strategiche, hanno valuta estera limitata e una popolazione numerosa con un'elevata sensibilità ai prezzi del carburante e dei generi alimentari. Il Pakistan, in particolare, ha subito ricorrenti crisi valutarie; un aumento dei costi delle importazioni provocherebbe probabilmente un crollo della bilancia dei pagamenti. Per il Bangladesh, l'aumento dei prezzi del carburante minaccerebbe la competitività dei costi del settore dell'abbigliamento, colonna portante della sua economia di esportazione, nonché l'irrigazione, che utilizza pompe alimentate a gasolio e che permette la produzione di riso.
Africa subsahariana (in particolare Kenya, Etiopia, Tanzania)
Molti Paesi dell'Africa subsahariana dipendono dal petrolio del Golfo per la maggior parte delle loro importazioni di prodotti raffinati, visto che hanno una capacità di raffinazione interna minima e non dispongono di scorte strategiche. Paesi come Kenya, Etiopia e Tanzania dovrebbero affrontare una grave carenza di carburante, con ripercussioni sui trasporti, sulla produzione di energia elettrica e sulle catene di approvvigionamento agricole. I governi con riserve valutarie limitate non sarebbero in grado di sostenere le importazioni a prezzi elevati per un periodo prolungato.
GNL: i mercati del gas sono sottosopra
Il Qatar è, sotto certi aspetti, il più grande esportatore mondiale di gas naturale liquefatto, rappresentando circa il 20-22% del commercio globale di GNL. Insieme agli Emirati Arabi Uniti e ad altri produttori del Golfo, la regione del Golfo Persico rappresenta un pilastro dell'architettura globale dell'approvvigionamento di gas. L'interruzione di questa fornitura arriva in un mercato globale del gas già strutturalmente più rigido a seguito della guerra in Ucraina e della riconfigurazione dell'approvvigionamento energetico europeo.
Il Giappone (ancora una volta il più esposto)
Il Giappone è anche il primo o il secondo importatore mondiale di GNL, che proviene in gran parte dal Qatar e da altri produttori del Golfo. Il GNL alimenta circa un terzo della produzione di energia elettrica del Giappone dopo il ridimensionamento nucleare post-Fukushima. La perdita del GNL del Golfo minaccerebbe immediatamente la stabilità della rete, con effetti a cascata sulla produzione, sui servizi e sull'approvvigionamento residenziale. Il Giappone ha una capacità di stoccaggio di GNL limitata e non ha alcuna opzione di importazione di gas tramite gasdotti. La perdita combinata del petrolio e del GNL del Golfo metterebbe il Giappone sotto una pressione straordinaria e simultanea su due delle sue tre fonti energetiche primarie.
Corea del Sud
La Corea del Sud è costantemente tra i primi tre importatori mondiali di GNL, con il Qatar come uno dei suoi maggiori fornitori. Il gas alimenta una quota sostanziale della produzione energetica della Corea del Sud. Come il Giappone, non dispone di opzioni di importazione tramite gasdotti e ha una produzione interna di gas limitata, rendendo il GNL trasportato via mare l'unico meccanismo di approvvigionamento. Le carenze energetiche si ripercuoterebbero sulla produzione di semiconduttori e sui cantieri navali, entrambi settori industriali di importanza cruciale a livello globale.
Unione Europea - In particolare Germania, Italia, Paesi Bassi, Belgio e Francia
I Paesi europei si sono orientati fortemente verso le importazioni di GNL dopo l’interruzione della fornitura via gasdotti causata dalla guerra in Ucraina. Il Qatar è emerso come uno dei più importanti fornitori di GNL dell'Europa. Germania, Italia, Paesi Bassi, Belgio e Francia hanno tutti investito in terminali di importazione di GNL e stipulato contratti di fornitura a lungo termine con il Golfo. Un'interruzione delle forniture di GNL dal Golfo colpirebbe un mercato europeo del gas con alternative ridotte rispetto alle fornitura via gasdotto dalla Russia, e questo potrebbe creare gravi carenze di approvvigionamento, in particolare nei mesi invernali. La Germania, la più grande economia europea e il suo motore industriale, subirebbe l'impatto più grave sul settore manifatturiero, con le sue industrie chimiche, del vetro e dell'acciaio ad alto consumo di gas.
Cina
Negli ultimi anni la Cina ha superato il Giappone come maggiore importatore mondiale di GNL. Una quota significativa del suo GNL proviene dal Qatar e da altri esportatori del Golfo. Tuttavia, la Cina dispone di un fattore di mitigazione parziale non disponibile alla maggior parte degli altri Paesi: significative importazioni di gas tramite gasdotti dalla Russia e dall'Asia centrale, che potrebbero essere aumentate per compensare in parte le perdite di GNL del Golfo. Ciò rende la Cina più resiliente rispetto al Giappone o alla Corea del Sud, ma comunque sostanzialmente esposta, in particolare per le province lontane dalle infrastrutture dei gasdotti, dove domina l'energia elettrica prodotta tramite GNL.
Pakistan
Il Pakistan è diventato profondamente dipendente dalle importazioni di GNL per alimentare il suo settore energetico a seguito dell'esaurimento delle riserve di gas nazionali. La stragrande maggioranza del suo GNL proviene dai produttori del Golfo. Le interruzioni di corrente, già un problema cronico, diventerebbero catastrofiche. La produzione industriale, il pompaggio dell'acqua e i servizi di base sarebbero tutti compromessi. La posizione fiscale del Pakistan è troppo fragile per sostenere acquisti di GNL spot a prezzi elevati sui mercati globali per un periodo prolungato.
Urea: la catastrofe di cui non si parla
Dei tre shock delle materie prime, l'interruzione delle esportazioni di urea dal Golfo Persico potrebbe essere la meno immediatamente visibile, ma potrebbe rivelarsi la più duratura nelle sue conseguenze. L'urea è il fertilizzante azotato più utilizzato al mondo. Viene sintetizzata dal gas naturale tramite il processo Haber-Bosch e gli Stati del Golfo, in particolare Arabia Saudita, Qatar, Emirati Arabi Uniti e Oman, sono tra i maggiori produttori ed esportatori mondiali e, complessivamente, detengono una quota significativa del commercio globale di urea.
È difficile sopravvalutare la dipendenza dell'agricoltura moderna dai fertilizzanti azotati sintetici. Si stima che circa la metà dell'azoto presente oggi nel corpo umano sia passato in qualche momento attraverso il processo Haber-Bosch, il che significa che i fertilizzanti artificiali sostengono attualmente circa la metà della popolazione mondiale. Un crollo dell'approvvigionamento di urea minaccerebbe i raccolti su scala globale.
Calo dei raccolti. Senza un adeguato apporto di fertilizzanti azotati, i raccolti delle colture di base (grano, riso, mais, soia) diminuirebbero drasticamente entro una o due stagioni di crescita. L'effetto non sarebbe uniforme: le nazioni agricole ricche con capacità di produzione interna di fertilizzanti o grandi scorte (Stati Uniti, Canada, parti dell'Europa) sarebbero più protette. I Paesi in via di sviluppo, in particolare l'Africa subsahariana e l'Asia meridionale e sud-orientale, dovrebbero affrontare gravi carenze.
Inflazione dei prezzi alimentari. I prezzi globali dei prodotti alimentari, già elevati a causa delle interruzioni delle catene di approvvigionamento legate ai conflitti degli ultimi anni, aumenterebbero ulteriormente. L'indice dei prezzi alimentari dell'Organizzazione per l'alimentazione e l'agricoltura supererebbe probabilmente i record storici. I prezzi del pane, del riso e dei cereali di base diventerebbero insostenibili per centinaia di milioni di persone.
Instabilità geopolitica. Le prove storiche che collegano i forti aumenti dei prezzi dei prodotti alimentari all'instabilità politica sono solide. La Primavera araba del 2011 aveva coinciso con un periodo di prezzi record dei prodotti alimentari. Una carenza globale di urea e le sue conseguenze a valle sulla sicurezza alimentare aumenterebbero il rischio di disordini civili, fragilità degli Stati e crisi umanitarie in numerosi Paesi.
India
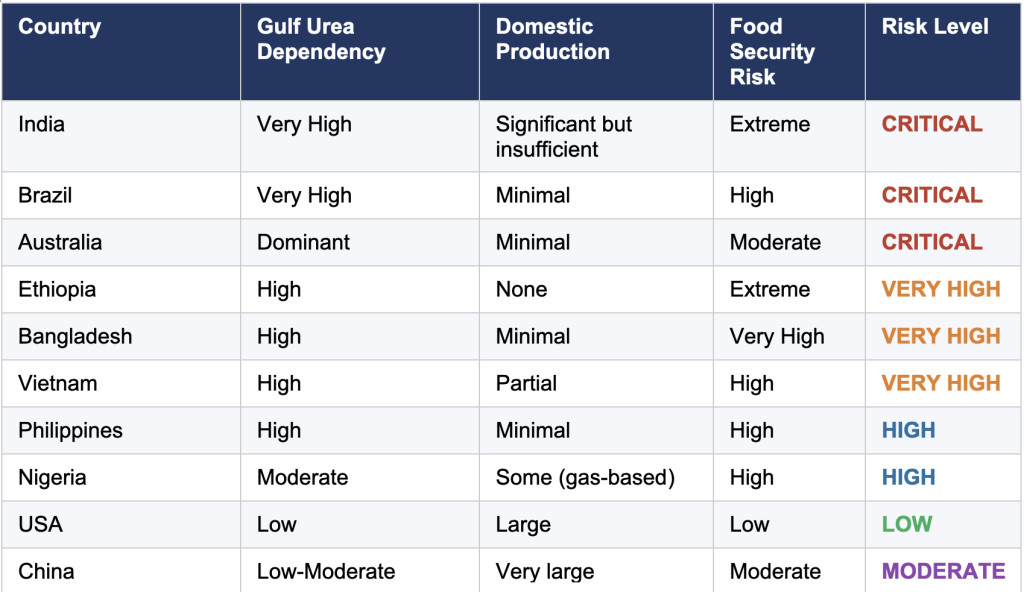
L'India è il più grande importatore mondiale di urea in termini di volume e ne consuma enormi quantità per sostenere il suo vasto settore agricolo. Nonostante la significativa produzione interna di urea, la domanda indiana supera costantemente l'offerta, rendendo il Paese fortemente dipendente dalle importazioni dal Golfo, principalmente da Oman, Emirati Arabi Uniti e Arabia Saudita. Un taglio delle forniture minaccerebbe i raccolti di grano, riso e legumi di milioni di piccole aziende agricole. Dato che l'agricoltura indiana è responsabile del sostentamento di circa metà della popolazione, le conseguenze sociali e politiche di una carenza di fertilizzanti sarebbero profonde. L'inflazione alimentare accelererebbe bruscamente e potrebbe minacciare la stabilità politica.
Brasile
Il Brasile, avendo notevolmente ampliato la propria produzione agricola, è uno dei principali importatori mondiali di urea; oggi è il più grande esportatore mondiale di soia e carne bovina, nonché uno dei principali produttori di mais e zucchero. Il Brasile non produce praticamente urea su larga scala e ne importa una quota molto consistente dai produttori del Golfo, in particolare dagli Emirati Arabi Uniti e dal Qatar. Un'interruzione dell'approvvigionamento di urea minaccerebbe i raccolti agricoli brasiliani nelle regioni del Cerrado e dell'Amazzonia, compromettendo sia l'approvvigionamento alimentare interno che il ruolo fondamentale del Brasile come esportatore mondiale di prodotti alimentari. Le conseguenze si ripercuoterebbero sui mercati mondiali delle materie prime.
Australia
L'Australia è uno dei Paesi più dipendenti dalle importazioni di urea, che proviene in gran parte dai produttori del Golfo, in particolare dal Qatar e dagli Emirati Arabi Uniti. Il Paese non ha praticamente alcuna capacità di produzione interna di urea. I coltivatori di grano australiani, che producono un raccolto significativo a livello globale, utilizzano grandi quantità di fertilizzanti azotati; un'interruzione delle forniture ridurrebbe i raccolti e minaccerebbe i ricavi delle esportazioni agricole dell'Australia. L'Australia è anche il più grande consumatore mondiale di AdBlue (l’additivo antinquinamento) in rapporto alle sue dimensioni, poiché questo prodotto derivato dall'urea è richiesto dalla maggior parte dei veicoli e dei motori diesel moderni: una vulnerabilità secondaria che era diventata evidente durante lo shock dell'offerta del 2021.
Africa subsahariana (Etiopia, Tanzania, Mozambico, Nigeria)
I Paesi dell'Africa subsahariana con un settore agricolo contadino significativo sono particolarmente esposti alle interruzioni dell'approvvigionamento di urea. La maggior parte di essi non ha una produzione interna e dipende fortemente dalle importazioni dal Golfo, spesso attraverso le rotte commerciali dell'Oceano Indiano. I tassi di utilizzo dei fertilizzanti in Africa sono già tra i più bassi al mondo, il che significa che i raccolti sono già subottimali e ulteriori tagli alle forniture e aumenti dei prezzi escluderebbero completamente dal mercato i piccoli agricoltori. In Etiopia, Tanzania, Mozambico e in alcune parti della Nigeria, ciò si tradurrebbe direttamente in carenze nella produzione alimentare, picchi dei prezzi e aumento della fame. Il Programma alimentare mondiale ha ripetutamente identificato la disponibilità di fertilizzanti come un fattore determinante per la sicurezza alimentare in tutta la regione.
Sud-est asiatico - Vietnam, Thailandia, Filippine
I Paesi produttori di riso del Sud-est asiatico - Vietnam, Thailandia e Filippine - dipendono fortemente dall'importazione di urea per sostenere le loro rese di riso. Questi Paesi sono tra i maggiori esportatori mondiali di riso e costituiscono un importante ammortizzatore per i mercati alimentari globali. Un crollo della loro fornitura di urea ridurrebbe la produzione di riso, facendo aumentare i prezzi in tutta l'Asia e il Medio Oriente, dove il riso è un alimento base per miliardi di persone.
Dipendenza dall'urea: sintesi dei rischi per i vari Paesi
L'effetto combinato
Diversi Paesi sono esposti contemporaneamente a rischi gravi in tutte e tre le categorie di materie prime. Queste nazioni rappresentano i casi più estremi di vulnerabilità.
Giappone: la tripla minaccia
Il Giappone è esposto in modo particolare su tutti e tre i fronti: è il principale importatore di petrolio al mondo più dipendente dal Golfo, uno dei maggiori importatori mondiali di GNL senza alternative di gasdotti e un importante importatore di urea dal Golfo per la sua agricoltura di riso e ortaggi. Una chiusura totale del Golfo Persico rappresenterebbe una crisi economica esistenziale per il Giappone, che richiederebbe razionamenti di emergenza, assistenza internazionale e un programma accelerato di riavvio nucleare. Il governo giapponese ha da tempo identificato la sicurezza del Golfo come un interesse strategico fondamentale, e a ragione.
India: le sue dimensioni rendono la situazione particolarmente pericolosa
L'India è fortemente esposta al rischio legato al petrolio e all'urea e in misura significativa al GNL. Ciò che rende la situazione dell'India particolarmente allarmante sono le dimensioni: con 1,4 miliardi di abitanti, un sistema di sussidi sui carburanti che crea un'enorme pressione fiscale quando i prezzi aumentano, riserve strategiche minime e una vasta popolazione povera con scarsa resilienza finanziaria, le conseguenze sociali di uno shock simultaneo del petrolio e dei fertilizzanti sarebbero catastrofiche. L'India dovrebbe affrontare contemporaneamente l'inflazione dei carburanti, il crollo dei fattori di produzione agricoli, l'impennata dei prezzi dei generi alimentari e l'esaurimento delle riserve di valuta estera. Le implicazioni per la stabilità politica si estenderebbero ben oltre i confini dell'India.
Pakistan: lo scenario dello Stato fragile
Il Pakistan è esposto in modo grave alla carenza di petrolio, GNL e, in modo significativo, dell'urea. È fondamentale sottolineare che il Pakistan deve affrontare le crisi partendo da una posizione di cronica debolezza fiscale e valutaria. Una chiusura del Golfo esaurirebbe rapidamente la sua capacità di finanziare le importazioni, innescando potenzialmente un default sovrano, il crollo della valuta e disordini civili diffusi. L'arsenale nucleare del Pakistan rende la sua potenziale destabilizzazione una questione di sicurezza globale, non solo economica.
Corea del Sud e Taiwan: economie industriali a rischio
Entrambe le nazioni sono estremamente esposte al rischio legato al petrolio e al GNL, e le loro economie sono importanti a livello globale e sistemico, il che ne aumenta la vulnerabilità a livello internazionale. L'acciaio, i prodotti chimici e la cantieristica navale della Corea del Sud e le fabbriche di semiconduttori di Taiwan riforniscono le industrie globali. La loro interruzione avrebbe ripercussioni a cascata sulle catene di produzione e di fornitura tecnologica globali in modi che uno shock comparabile non avrebbe su un'economia meno specializzata dal punto di vista industriale.
Quali sono i Paesi più protetti?
Non tutte le nazioni sono esposte allo stesso modo. Alcune sono in una posizione significativamente migliore per resistere ad un blocco del Golfo, perché producono autonomamente la propria energia, hanno una fornitura diversificata o detengono grandi riserve strategiche.
Stati Uniti. Gli Stati Uniti hanno raggiunto una quasi totale indipendenza energetica grazie alla rivoluzione del petrolio e del gas di scisto. Sono esportatori netti di petrolio e i maggiori esportatori mondiali di GNL. Producono grandi quantità di urea interna. Una chiusura del Golfo aumenterebbe i prezzi globali e avrebbe ripercussioni sui consumatori statunitensi, ma lo shock dell'offerta non minaccerebbe direttamente la sicurezza energetica degli Stati Uniti. Gli Stati Uniti sono nella posizione migliore tra tutte le principali economie.
Canada. Il Canada è un importante produttore di sabbie bituminose e gas da oleodotti, autosufficiente dal punto di vista energetico e un significativo esportatore di fertilizzanti. La sua esposizione a una chiusura del Golfo è principalmente legata agli effetti sui prezzi globali piuttosto che all'interruzione dell'approvvigionamento.
Russia. La Russia produce grandi quantità di petrolio, gas e urea e probabilmente trarrà vantaggio economico dalla chiusura del Golfo grazie all'aumento dei prezzi globali delle sue esportazioni. La sua autosufficienza energetica è quasi totale.
Norvegia. Importante produttore di petrolio e gas con una dipendenza minima dal Golfo. La Norvegia trarrebbe vantaggio dall'aumento dei prezzi globali dell'energia.
Brasile (energia). La produzione di petrolio in acque profonde rende il Brasile largamente autosufficiente in termini di petrolio greggio. La sua esposizione al GNL è limitata. La sua vulnerabilità è concentrata nell'urea, da cui dipende in modo critico (come descritto sopra).
Contesto storico e riserve strategiche
L'embargo petrolifero del 1973, che aveva sottratto circa 4 milioni di barili al giorno dai mercati globali, aveva quadruplicato i prezzi del petrolio, cosa che aveva portato a gravi recessioni in tutto il mondo industrializzato. L'attuale potenziale interruzione sarebbe cinque volte maggiore in termini di volume. La rivoluzione iraniana del 1979 aveva temporaneamente eliminato circa 4-5 milioni di barili al giorno; gli attacchi alle petroliere durante la guerra Iran-Iraq negli anni '80 avevano sconvolto i mercati senza chiudere completamente lo Stretto. Nessun episodio storico fornisce un vero precedente per una chiusura completa e prolungata del Golfo.
Le riserve strategiche di petrolio gestite dai paesi membri dell'AIE, pari a circa 1,2-1,5 miliardi di barili, potrebbero teoricamente sostituire diversi mesi di approvvigionamento perso dal Golfo se fossero completamente rilasciate. In pratica, non è mai stato tentato un rilascio coordinato su scala adeguata e le sfide logistiche, politiche e di stabilizzazione del mercato sarebbero enormi. Le riserve strategiche di gas e fertilizzanti sono molto più limitate e si esauriranno molto più rapidamente.
Conclusione
Il Golfo Persico non è solo un'importante rotta commerciale, ma è una dipendenza strutturale radicata nell'economia globale da oltre settant'anni. L'interruzione simultanea dei flussi di petrolio, GNL e urea dalla regione costituisce una crisi multipla di eccezionale gravità: uno shock energetico, uno shock industriale e una crisi di sicurezza alimentare che si verificano contemporaneamente, rafforzandosi a vicenda e mettendo a dura prova la capacità di risposta dei governi, delle istituzioni internazionali e dei mercati.
Decenni di ottimizzazione incentrata sull'efficienza dei costi – la concentrazione della produzione di energia, della fabbricazione di fertilizzanti e del trasporto marittimo nei luoghi più economici – hanno creato un sistema efficiente in condizioni stabili, ma catastroficamente fragile in situazioni di stress. Se l'Iran riuscirà a mantenere chiuso lo Stretto di Hormuz per un mese o più, godrà di un notevole vantaggio nei negoziati per porre fine al blocco.
Larry C. Johnson
Fonte: sonar21.com
Link: https://sonar21.com/choke-point-the-global-economic-consequences-of-the-persian-gulf-shutdown/
10.03.2026
Scelto e tradotto da Markus per comedonchisciotte.org
filcon 12 marzo 2026
Un elemento spesso sottovalutato nel dibattito europeo è il progressivo consolidamento della posizione energetica degli Stati Uniti. Negli ultimi quindici anni Washington è diventata il principale produttore mondiale di petrolio e gas e il primo esportatore di gas naturale liquefatto. Allo stesso tempo mantiene una presenza politica e militare rilevante in molte delle principali aree produttrici di idrocarburi.
Questo significa che gli Stati Uniti si stanno collocando in una posizione sempre più centrale nel sistema energetico globale. Non soltanto come produttori, ma come attori in grado di influenzare l’accesso alle principali fonti di petrolio e gas. Se questa tendenza dovesse consolidarsi, Washington potrebbe trovarsi nella condizione di incidere in modo determinante su chi e a quali condizioni potrà accedere agli idrocarburi.
In questo contesto la scelta europea di ridurre drasticamente la dipendenza da gas e petrolio russi potrebbe rivelarsi, nel medio e lungo periodo, meno penalizzante di quanto spesso si sostiene. L’Europa infatti, anche pagando prezzi più elevati, mantiene un accesso relativamente sicuro agli idrocarburi statunitensi e più in generale al mercato energetico del blocco occidentale.
La situazione è potenzialmente più complessa per quelle nazioni la cui politica estera sia percepita come antagonista rispetto agli Stati Uniti. Per questi paesi l’accesso alle fonti energetiche non dipende soltanto dal prezzo di mercato ma anche dagli equilibri geopolitici.
In teoria tali paesi potrebbero cercare alternative in stati produttori non allineati all’Occidente. Tuttavia questa opzione presenta limiti evidenti. Le infrastrutture di trasporto sono spesso insufficienti e la stabilità politica di alcuni produttori rimane fragile. Inoltre, nella storia recente, tensioni interne, crisi politiche o attacchi alle infrastrutture energetiche nei paesi produttori raramente sono eventi puramente casuali. In un sistema internazionale dominato da una potenza imperiale come gli Stati Uniti, questi fattori possono diventare strumenti attraverso cui ridurre o interrompere l’offerta energetica di paesi terzi, sottraendo quote rilevanti di idrocarburi dal mercato.
Se si guarda quindi al medio periodo, è plausibile che la combinazione tra disponibilità fisica di idrocarburi, accesso alle rotte energetiche e livelli dei prezzi finisca per risultare relativamente più favorevole ai paesi integrati nel sistema occidentale che a quelli percepiti come antagonisti rispetto a Washington.
Arian Van Heisen 12 marzo 2026
La Russia ha offerto all' Eu gas e petrolio ad un quarto del prezzo pagato agli yankee senza pensare che esistono altri mezzi per ridurre le dipendenze dagli idrocarburi come il nucleare di ultima generazione pulito senza scorie