
DI JAYATI GHOSH E MATIAS VERNENGO
guardian.co.uk
Un fondo avvoltoio ha vinto una causa che obbliga l' Argentina a ripagare il debito dopo che la nazione ha rifiutato l' austerità come via d' uscita dalla crisi
L' Argentina fa di nuovo notizia. La nazione che ha gestito con successo la ristrutturazione del debito estero dopo la grande crisi finanziaria del 2001-2002, e che ha evitato il pacchetto d'austerità beneficiando di una notevole ripresa economica, è ora sotto attacco da una combinazione di sentenze di tribunale e mosse aggressive dei mercati finanziari.
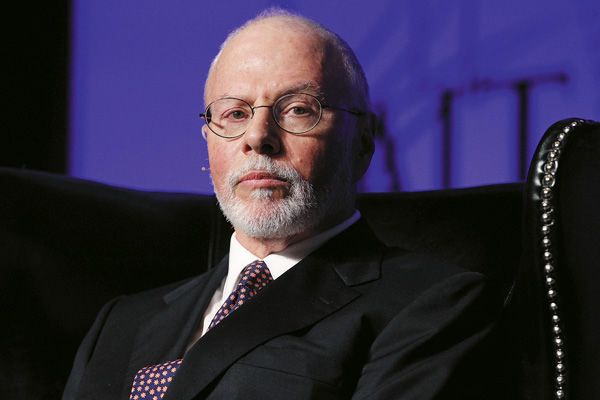
Nella foto: Paul Singer, fondatore e amministartore delegato della Elliot Capital Management
Elliot Capital Management, un fondo avvoltoio con sede nel paradiso fiscale delle Isole Cayman di proprietà del finanziere conservatore Paul Singer (un grande contribuente della campagna di Romney), ha rifiutato i termini della ristrutturazione del debito, accettati da oltre il 92% degli obbligazionisti nel 2005 e nel 2010. Ha richiesto il pagamento per intero e ha perseguito attivamente il proprio caso in diversi tribunali in tutto il mondo. Pochi mesi fa la fregata argentina Libertad, che ironicamente vuol dire libertà in spagnolo, è stata sequestrata in Ghana dopo che un giudice locale ha deciso in favore di Elliot Capital Management. Il giudice Thomas Griesa ha recentemente decretato in un tribunale di New York che il governo argentino deve pagare 1,3 miliardi di dollari allo stesso fondo avvoltoio – il valore totale delle proprie partecipazioni più gli interessi maturati a partire dal 2001 – sulla base di un' inusuale interpretazione delle clausole pari-passu(1) dei contratti di debito.
Elliot e altri “fondi avvoltoio” non sono investitori convenzionali. Comprano titoli a prezzi scontati durante una crisi con l' esplicita intenzione di portare i paesi in difficoltà in tribunali sotto giurisdizione straniera, mentre cercano di ottenere il pagamento totale senza una rinegoziazione del debito. Ovviamente questi fondi non si preoccupano di sottigliezze come il modo in cui questo debito è stato accumulato, del principio per cui i debiti devono essere elargiti sulla base della capacità del debitore di ripagare, o su come i pagamenti forzati influiscono sul benessere dei più deboli. Loro rappresentano la finanza mondiale nella sua forma più aggressiva e sfruttatrice.
La sentenza di Griesa contiene anche un' ingiunzione che vieta a parti terze di “favorire” qualsiasi violazione del suo ordine, impedendo in tal modo all' Argentina di essere in grado di continuare i pagamenti ai creditori che avevano accettato la ristrutturazione. Questo ha implicazioni enormi, perché mette in questione tutta le ristrutturazioni dei debiti che sono non solo probabili, ma anche necessarie per preservare la finanza internazionale. Ad esempio, perché i detentori dei titoli greci dovrebbero accettare una ristrutturazione del debito che potrebbe essere una soluzione necessaria e beneficiare tutti se sanno che i fondi avvoltoio si possono rifiutare e ricevere un sostegno giuridico nei tribunali internazionali?
La sentenza inoltre contraddice le leggi statunitensi sui fallimenti interni, che forzano la minoranza dei creditori ad accettare gli accordi accettati dal 70% dei creditori. Se la sentenza verrà sostenuta nelle corti superiori (sia l' Argentina che gli altri creditori si sono già appellati) creerà una situazione impraticabile per il mercato mondiale dei titoli. I creditori faranno una scommessa a senso unico nel caso non venga accettata la ristrutturazione, le uniche opzioni saranno tutto (pagamento completo) o niente (default).
Ma l' Argentina non affronta solo questo attacco. Questa settimana l' agenzia di rating Fitch, che in precedenza diede la tripla A ai titoli statunitensi sub-prime, ha declassato i titoli argentini quasi a livello spazzatura. Molti analisti finanziari prevedono ora un nuovo default argentino.
Ma non c'è motivo per credere che il paese sia vicino al default. Il saldo delle partite correnti è in pareggio, le riserve internazionali sono sopra i 46 miliardi di dollari e il rapporto tra i debt service payments (pagamenti per debiti sia in conto capitale che interessi) e le esportazioni è inferiore al 20%.
Nel passato recente l' Argentina è stata una delle economie mondiali con la crescita più rapida, dove la disoccupazione è crollata dal 22% al 7%. Quindi cosa spiega tutti questi declassamenti e tentativi di minare il paese sui mercati finanziari e sui media?
Il vero motivo può essere il grande successo dell' economia del paese dopo il suo default e il processo che ha portato alla ristrutturazione forzata del debito. Dopo il 2002, l' Argentina ha rifiutato le misure d' austerità promosse dal FMI, rinazionalizzato settori chiave della produzione come l' aviazione, le pensioni e recentemente il petrolifero, aumentato le protezioni sociali e i trasferimenti di reddito per i poveri, e in generale ha ridotto la povertà. I salari reali sono aumentati e le diseguaglianze sono state diminuite.
Questa è una pericolosa storia di successo. Mostra che c' è una vita dopo il default e che l' austerità non è la miglior via per uscire dalla crisi. Queste due lezioni spaventano chiaramente i mercati finanziari e i loro alleati all' interno del sistema giuridico, e ovviamente c'è il timore che altri paesi con difficoltà finanziarie possano emulare questo esempio. Da qui il desiderio di dimostrare che questa, dopo tutto, non sia una storia di successo, e di mantenere la pressione sull' Argentina attraverso le sentenze dei tribunali, i downgrade e misure simili.
Ironia della sorte, questo potrebbe rivelarsi controproducente. Non solo queste mosse sono profondamente ingiuste e antidemocratiche – e minacciano anche lo stesso sistema finanziario. Concedere ai fondi avvoltoio di avere la precedenza sugli altri obbligazionisti che accettano la ristrutturazione mina ogni possibilità di rinegoziazione dei debiti, senza il quale nessun sistema di credito può funzionare. Il “livello di rancore” della decisione di Griesa mostra quanto sia importante avere un sistema giuridico che non sia solo a favore degli investitori privati che vogliono solo fare profitti. Permettere alle agenzie di rating con estesi conflitti d' interesse di funzionare senza una regolamentazione e creando alternative pubbliche genera disinformazione irresponsabile.
Anche un sistema capitalista profondamente ingiusto non può sopravvivere a lungo. Così, ancora una volta, la finanza internazionale e i suoi partner mordono le mani di coloro che li hanno nutriti, con conseguenze potenzialmente disastrose anche per la finanza stessa.
Jayati Ghosh e Matías Vernengo
Fonte: www.guardian.co.uk
Link: http://www.guardian.co.uk/commentisfree/2012/dec/03/argentina-paying-economic-vulture-fund
3.12.2012
Traduzione a cura di REIO per www.Comedonchisciotte.org
NOTE:
(1) pari passu (in uguali proporzioni): Clausola tramite la quale il debitore attesta che le obbligazioni contratte verso il creditore, in rapporto al rimborso del prestito e alle garanzie concesse, pongono quest'ultimo in una posizione di parità nei confronti degli altri creditori.
Tanita 10 dicembre 2012
Per chi volesse approfondire:
http://www.taringa.net/posts/info/15803158/Pirateria-siglo-21-Paul-Singer.html